Rekord wszechczasów ŻBK: liczby, które mówią same za siebie
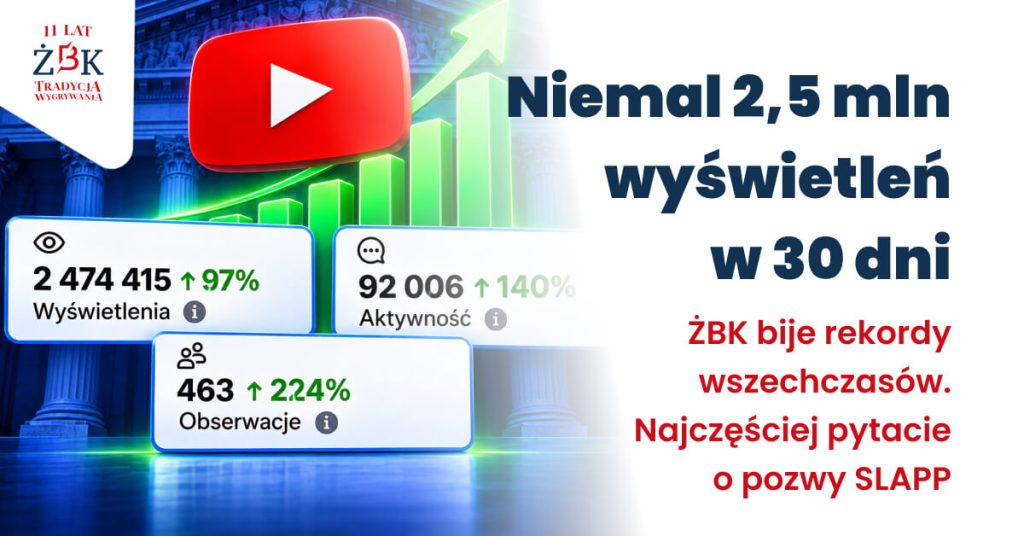
W okresie od 6 października do 4 listopada 2026 r. treści Życia Bez Kredytu na Facebooku wyświetlono 2 474 415 razy. To wzrost o 97% w porównaniu z poprzednimi 30 dniami – w praktyce podwojenie zasięgu w ciągu jednego miesiąca i najlepszy wynik w 11-letniej historii ŻBK.
2 474 415 wyświetleń (+97%) – każdego dnia średnio ponad 80 tys. odsłon naszych materiałów,
92 006 interakcji (+140%) – komentarzy, reakcji i udostępnień; kredytobiorcy nie tylko czytają, ale dyskutują i dzielą się wiedzą,
463 nowych obserwujących (+224%) – społeczność ŻBK rośnie najszybciej w swojej historii.
Trzy razy więcej niż wszystkie inne portale razem wzięte
Niemal 2,5 mln wyświetleń w miesiąc to wynik, którego nie osiąga żaden inny serwis informacyjny o kredytach frankowych, złotowych i sankcji kredytu darmowego. Według naszego porównania publicznie dostępnych danych zasięg kanału ŻBK jest ponad trzykrotnie większy niż łączny zasięg wszystkich pozostałych portali tego typu. Innymi słowy: jeśli kredytobiorca w Polsce czyta dziś o swoich prawach wobec banku, najprawdopodobniej czyta o nich u nas.
Dla Fundacji ŻBK to nie tylko statystyka. To dowód, że rzetelna, niezależna informacja wygrywa z narracją sektora bankowego – także wtedy, gdy banki i ZBP przedstawiają wyroki TSUE w krzywym zwierciadle.
Co oglądali i czytali kredytobiorcy w październiku?
Za rekordem stoją konkretne materiały, które odpowiadały na bieżące potrzeby naszej społeczności:
cotygodniowy Express Życia Bez Kredytu – najchętniej oglądany program o prawach kredytobiorców w Polsce, w tym odcinek o pozwie WIBOR 3 w 1, który zdobył rekordową widownię,
seria „TSUE i TY” – omówienia wyroków Trybunału w języku zrozumiałym dla każdego,
ulga podatkowa dla frankowiczów do końca 2028 r. – wyjaśnienie, dlaczego nie trzeba podpisywać ugody z bankiem przed 31 grudnia,
58. wygrana Ekspertów ŻBK w Sądzie Najwyższym i frank po 4,80 zł – czyli dlaczego frankowicze odzyskują dziś więcej i szybciej,
sprawa Getin Noble Bank przed Trybunałem Konstytucyjnym – co oznacza rozprawa 25 listopada dla dziesiątek tysięcy frankowiczów,
webinary i bezpłatne konsultacje, do których zapraszamy w ramach Mapy Edukacji ŻBK.
Dlaczego kredytobiorcy wybierają ŻBK?
Od 11 lat tłumaczymy prawo bankowe prostym językiem – bez żargonu, za to z konkretami: sygnaturami, datami i kwotami z realnych spraw. Nie piszemy o teorii. Za każdym materiałem stoi praktyka ponad 60 specjalistów ŻBK: 3400 spraw o wartości 1,2 mld zł, 1500 wygranych wyroków, 800 ugód z bankami, ponad 490 mln zł odzyskanych dla naszych Klientów, 56 spraw wygranych w Sądzie Najwyższym i 9 postępowań przed TSUE.
Kredytobiorcy czują różnicę między portalem, który relacjonuje wyroki, a zespołem, który te wyroki wywalcza. Dlatego to u nas szukają odpowiedzi, gdy dzieje się coś ważnego – a w ostatnich tygodniach działo się dużo.
Dziękujemy – i słuchamy. Najczęściej pytacie o pozwy SLAPP
Niemal 2,5 mln wyświetleń to przede wszystkim zaufanie, za które dziękujemy. Ale rosnąca widownia daje nam coś jeszcze: wiedzę o tym, czym naprawdę żyją kredytobiorcy. W komentarzach, wiadomościach i na konsultacjach najczęściej pytacie o pozwy SLAPP: „Dostałem pozew od banku o zwrot kapitału, choć moja sprawa jeszcze trwa. Co teraz?” Druga część tego artykułu to odpowiedź na to pytanie – krok po kroku.
Pozwy SLAPP: bank pozwał Cię o zwrot kapitału? Nie oddawaj ani złotówki więcej, niż musisz
Listonosz przynosi pozew na kilkadziesiąt stron, a bank żąda zwrotu kapitału z odsetkami – choć spór o umowę jeszcze trwa. Wyjaśniamy, dlaczego to taktyka nacisku, jakie terminy są kluczowe i jak nasz Klient może się skutecznie obronić.
Dlaczego banki pozywają przed prawomocnym wyrokiem?
W ostatnich dniach kolejni nasi Klienci odebrali pozwy banków o zwrot kapitału – także po korzystnym dla nich wyroku pierwszej instancji, ale jeszcze przed prawomocnym zakończeniem sprawy o nieważność umowy. Do pozwu bank dołącza kopię umowy, załączniki i wyrok, a całość liczy nieraz około stu stron.
To presja, a nie dowód słuszności. Wiele z tych pozwów to tzw. pozwy ostrożnościowe. W jednej sprawie bank do ostatniej rozprawy przekonuje, że umowa jest ważna i uczciwa, a w drugiej żąda zwrotu kapitału – co ma sens wyłącznie wtedy, gdy umowa jest nieważna. Ta sprzeczność to argument dla nas, nie dla banku.
Cel jest prosty: zniechęcić konsumenta, zwiększyć jego koszty i stres, skłonić do ugody na warunkach banku. Dlatego nazywamy je pozwami SLAPP (z ang. strategic lawsuit against public participation) – pozwami, których celem nie jest wygrana, lecz zastraszenie. TSUE w sprawie C-746/24 – jednej z tych, które trafiły do Luksemburga z inicjatywy Ekspertów ŻBK – podkreślił, że pozwy nie mogą być narzędziem odstraszania konsumentów od dochodzenia praw.
Kamil Chwiedosik, Główny ekspert społeczności ŻBK, zgłaszał te praktyki Ministrowi Sprawiedliwości i przedstawił postulaty prokonsumenckiego rozwiązania sporów frankowych. Fundacja ŻBK prowadzi też kompleksowy plan walki z pozwami SLAPP.
Pierwsze 14 dni: co zrobić po odebraniu pozwu
Czas działa na Twoją korzyść tylko wtedy, gdy go nie tracisz. Termin na odpowiedź na pozew wyznacza Sąd w zarządzeniu doręczonym razem z pozwem i nie może on być krótszy niż dwa tygodnie. Jeżeli zamiast tego otrzymałeś nakaz zapłaty, na sprzeciw masz dwa tygodnie od doręczenia. Każdy dzień ma znaczenie, bo im więcej czasu na przygotowanie odpowiedzi, tym mocniejsza obrona.
Zanotuj datę doręczenia – od niej liczą się terminy. Zachowaj kopertę i potwierdzenie odbioru.
Nie płać i nie podpisuj niczego, co przesyła bank. Prośba o raty czy pismo „uznaję, ale proszę o czas” może zostać potraktowane jako uznanie długu, które przerywa bieg przedawnienia.
Nie kontaktuj się z bankiem samodzielnie w sprawie pozwu. Każde Twoje pismo może zostać użyte w procesie.
Od razu przekaż pełnomocnikowi całość dokumentów – pozew, załączniki i zarządzenie Sądu (wystarczy kompletny skan).
Odszukaj datę pierwszego zakwestionowania umowy: reklamacji, zawezwania do próby ugodowej albo Twojego pozwu. To kluczowa data dla przedawnienia.
Sprawdź, czy bank wcześniej wzywał Cię do zapłaty – od tego zależy, od kiedy w ogóle może żądać odsetek.
Jeżeli bank pozwał Cię przed prawomocnym wyrokiem, w ŻBK proponujemy naszym Klientom korzystniejsze warunki prowadzenia obrony – zapytaj o nie swojego opiekuna.
Przedawnienie roszczenia banku po wyrokach TSUE z 2026 r.
Najmocniejszą bronią przed pozwem o kapitał jest dziś przedawnienie. Wyrokiem z 2 lipca 2026 r. w sprawach C-261/25 i C-262/25 – dziewiątym postępowaniu prowadzonym przez nasz zespół przed TSUE – Trybunał przesądził, że termin przedawnienia roszczenia banku biegnie co do zasady od dnia, w którym konsument po raz pierwszy zakwestionował wobec banku umowę. To potwierdzenie uchwały Sądu Najwyższego III CZP 25/22.
Trybunał odrzucił przy tym koncepcje forsowane przez banki – liczenie terminu od wyroku w sprawie Dziubak (C-260/18) albo od prawomocnego ustalenia nieważności umowy.
W praktyce: bank jako przedsiębiorca ma trzy lata na dochodzenie roszczenia, a termin kończy się z końcem roku kalendarzowego. Jeżeli Twoja reklamacja lub zawezwanie do próby ugodowej pochodzą sprzed kilku lat, a bank pozwał dopiero teraz, jego roszczenie może być przedawnione w całości.
Banki próbują się ratować art. 117¹ Kodeksu cywilnego, który pozwala Sądowi wyjątkowo nie uwzględnić przedawnienia. TSUE w wyrokach z 16 kwietnia 2026 r. (C-752/24, C-753/24, C-901/24) dopuścił taką możliwość tylko w wyjątkowych i uzasadnionych przypadkach, po wyważeniu interesów stron według obiektywnych kryteriów – m.in. przyczyn, dla których bank zwlekał. Sąd Najwyższy już odmówił ochrony bankowi, który przez siedem lat nie zrobił nic. Dlatego w odpowiedzi na pozew budujemy kalendarz bezczynności banku: daty i dokumenty, nie przymiotniki. Szczegółową listę kontrolną argumentów opisaliśmy w tekście Pozew banku o kapitał po wyrokach TSUE 2026.
Potrącenie i odsetki – jak zmniejszyć żądanie banku
Nawet jeśli roszczenie banku nie jest przedawnione, rzadko jest warte tyle, ile bank wpisał w pozwie.
Potrącenie: Twoje wpłaty na rzecz banku mogą umorzyć jego żądanie zwrotu kapitału do wysokości niższej kwoty. Oświadczenie o potrąceniu składamy z ostrożności, bez przyznawania zasadności roszczeń banku – źle sformułowane może zostać uznane za uznanie długu.
Odsetki dopiero po wezwaniu: bank może żądać odsetek za opóźnienie dopiero od skutecznego wezwania do zapłaty (art. 455 k.c.). Odsetki „od wypłaty kredytu” albo od daty pozwu bez wcześniejszego wezwania to częsty błąd banków.
Wynagrodzenie za korzystanie z kapitału: to żądanie zostało przekreślone przez orzecznictwo TSUE (C-520/21, C-756/22). Takie roszczenie powinno zostać oddalone.
Zarzut zatrzymania: po orzecznictwie TSUE nie może już blokować Twoich odsetek.
Teoria salda: jeśli Sąd „potrąci z urzędu” i zabierze Ci odsetki, przysługuje apelacja – roszczenia stron są odrębne zgodnie z teorią dwóch kondykcji (uchwała SN III CZP 25/22). Rozstrzygnięcia oczekujemy też w sprawie C-510/25.
Pamiętaj: Twoje odsetki od kwot zasądzonych na Twoją rzecz biegną do dnia zapłaty. Bank, który zwleka z przelewem po prawomocnym wyroku, płaci za każdy dzień zwłoki.
Wygrane sprawy ŻBK przeciw pozwom SLAPP
Pozew banku nie oznacza, że bank wygra. Nasze doświadczenia to potwierdzają:
Prawomocne oddalenie pozwu SLAPP (sygn. III C 86/23) – Sąd oddalił powództwo banku i zasądził na rzecz naszego Klienta zwrot kosztów procesu.
Pytania do TSUE z inicjatywy Ekspertów ŻBK – sprawy C-746/24, C-747/24 i C-753/24 dotyczyły przedawnionych roszczeń banków i względów słuszności (więcej o pytaniach). Zadaliśmy też pytanie, czy konsument może być obciążany kosztami procesu wytoczonego przez bank na podstawie nieważnej umowy (pozwy SLAPP w TSUE).
Wyrok TSUE C-261/25 i C-262/25 – przedawnienie liczone od pierwszego zakwestionowania umowy – zapadł w sprawach prowadzonych przez nasz zespół.
9 postępowań przed TSUE i 56 spraw wygranych w Sądzie Najwyższym – to doświadczenie, które wykorzystujemy w każdej odpowiedzi na pozew.