Co przewiduje projekt rozporządzenia
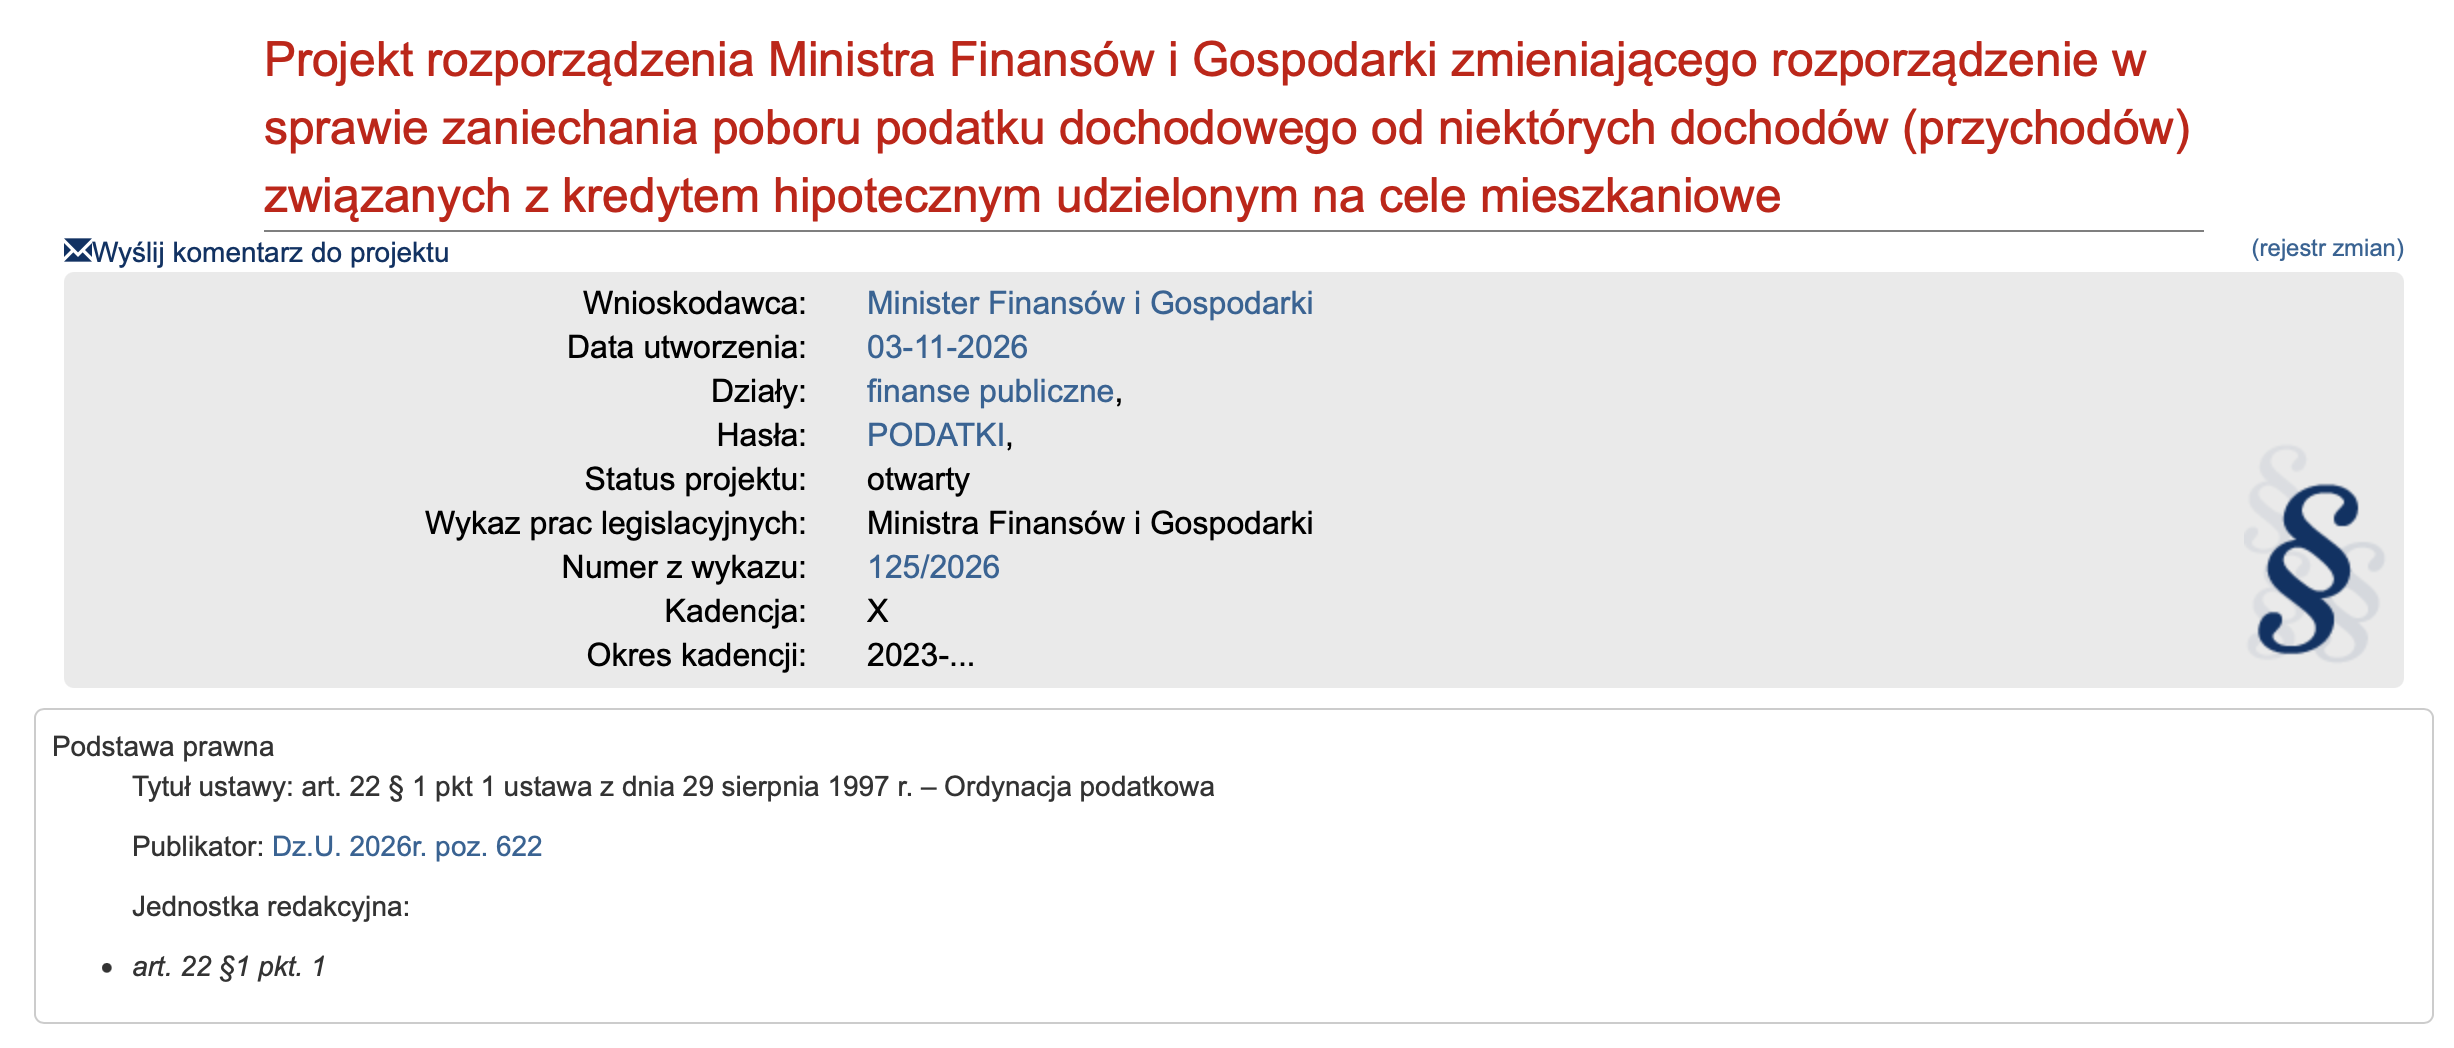
Projekt przesuwa termin obowiązywania zaniechania poboru podatku z 31 grudnia 2026 r. na 31 grudnia 2028 r. Warunki skorzystania z ulgi określa obowiązujące rozporządzenie.
Zaniechanie wynika z rozporządzenia Ministra Finansów w sprawie zaniechania poboru podatku dochodowego od niektórych dochodów (przychodów) związanych z kredytem hipotecznym udzielonym na cele mieszkaniowe (tekst jednolity: Dz.U. 2025 poz. 1672). Obejmuje ono PIT od kwot umorzonych przez bank, w tym:
kapitału kredytu,
odsetek, także skapitalizowanych, i prowizji,
opłat niezbędnych do zawarcia umowy, z wyjątkiem usług dodatkowych, np. ubezpieczeń.
Rozporządzenie obejmuje też świadczenia związane z ujemnym oprocentowaniem kredytów walutowych. Bank, który umarza wierzytelność, korzysta z analogicznego zaniechania poboru CIT.
Projekt jest dostępny w Rządowym Centrum Legislacji: legislacja.gov.pl/projekt/12416400
Kogo obejmuje zaniechanie poboru PIT
Z ulgi skorzystasz, jeśli Twój kredyt jest kredytem mieszkaniowym w rozumieniu rozporządzenia i bank umorzył Ci część zadłużenia. Kredyt musi spełniać jednocześnie trzy warunki:
został udzielony przed 15 stycznia 2015 r. przez bank lub inny podmiot nadzorowany,
jest zabezpieczony hipoteką (na nieruchomości, udziale, prawie użytkowania wieczystego lub spółdzielczym prawie do lokalu),
został zaciągnięty na cele mieszkaniowe wskazane w ustawie o PIT.
Dodatkowe zasady, o których warto pamiętać:
ulga dotyczy jednej inwestycji mieszkaniowej – jeśli korzystałeś z niej przy innej nieruchomości, nie skorzystasz ponownie,
gdy kredyt był częściowo na inne cele, zaniechanie obejmie tylko część mieszkaniową,
ulga obejmuje też kredyt refinansowy lub konsolidacyjny – w części, która odpowiada kredytowi mieszkaniowemu,
za kredyt mieszkaniowy uznaje się również pożyczkę hipoteczną spełniającą te warunki.
Co to oznacza dla ugody z bankiem
Jeśli rozporządzenie wejdzie w życie, 31 grudnia 2026 r. przestanie być podatkowym terminem granicznym dla ugody. Umorzenie zadłużenia w ugodzie zawartej w 2027 lub 2028 r. nadal będzie mogło być objęte zaniechaniem poboru PIT.
W praktyce to ważniejsze, niż się wydaje. Pod koniec roku banki często przysyłają propozycje ugody z krótkim terminem na decyzję, a argument „potem zapłacisz podatek” skutecznie wywiera presję. Po przedłużeniu ulgi ten argument straci moc.
Co zyskujesz:
czas na analizę – możesz policzyć, ile dostaniesz z ugody, a ile z wyroku stwierdzającego nieważność umowy,
lepszą pozycję w negocjacjach – bank często poprawia ofertę dopiero wtedy, gdy przegrywa w Sądzie,
spokój przy dużych kwotach – umorzenie salda kredytu może sięgać setek tysięcy złotych, a bez zaniechania byłoby przychodem opodatkowanym według skali PIT.
Pamiętaj też, że zaniechanie dotyczy umórzeń w ugodzie. Gdy bank zwraca Ci pieniądze po wyroku stwierdzającym nieważność umowy, otrzymujesz zwrot własnych wpłat – to inna sytuacja podatkowa niż umorzenie długu.
Więcej o tym, jak ocenić propozycję banku, piszemy w tekście 800 ugód z bankami: 7 warunków sprawiedliwej ugody.
Co dalej z projektem i na co uważać
Na razie to projekt – przedłużenie zacznie obowiązywać dopiero po podpisaniu i ogłoszeniu rozporządzenia w Dzienniku Ustaw. Do tego czasu formalnie obowiązuje termin 31 grudnia 2026 r.
Zanim podpiszesz ugodę:
sprawdź, czy Twój kredyt spełnia wszystkie warunki rozporządzenia (data udzielenia, hipoteka, cel mieszkaniowy),
upewnij się, że nie korzystałeś już z zaniechania przy innej nieruchomości,
zwróć uwagę na składniki ugody – zaniechanie nie obejmuje np. kosztów ubezpieczeń,
jeśli podpisujesz ugodę jeszcze w 2026 r., skorzystasz z ulgi niezależnie od losu projektu – o ile spełniasz jej warunki.
Będziemy śledzić prace nad rozporządzeniem i poinformujemy, gdy zostanie opublikowane.
FAQ
Do kiedy obowiązuje zaniechanie poboru PIT od umórzeń kredytów frankowych? Obecnie do 31 grudnia 2026 r. Projekt MFiG z 3 listopada 2026 r. przewiduje przedłużenie do 31 grudnia 2028 r.
Czy muszę podpisać ugodę z bankiem przed końcem 2026 r.? Jeśli rozporządzenie wejdzie w życie – nie. Ugoda zawarta w 2027 lub 2028 r. nadal będzie mogła korzystać z ulgi.
Czy ulga obejmuje umorzone odsetki i prowizje? Tak. Obejmuje kapitał, odsetki (także skapitalizowane), prowizje i opłaty niezbędne do zawarcia umowy. Nie obejmuje kosztów usług dodatkowych, np. ubezpieczeń.
Czy z ulgi skorzystam przy drugim kredycie frankowym? Zaniechanie dotyczy jednej inwestycji mieszkaniowej. Jeśli korzystałeś z niego przy innej nieruchomości, nie skorzystasz ponownie.
Sprawdź, czy ugoda jest dla Ciebie korzystna
Od 11 lat pomagamy frankowiczom odzyskać pieniądze od banków. Mamy za sobą 1500 wygranych wyroków, 800 ugód z bankami i ponad 490 mln zł odzyskanych dla naszych Klientów.
Prześlij propozycję ugody i umowę kredytu – Eksperci ŻBK porównają ją z tym, co możesz uzyskać w Sądzie, i sprawdzą skutki podatkowe.
[Umów bezpłatną analizę ugody → zyciebezkredytu.pl/kontakt