W skrócie: co daje Ci ten odcinek
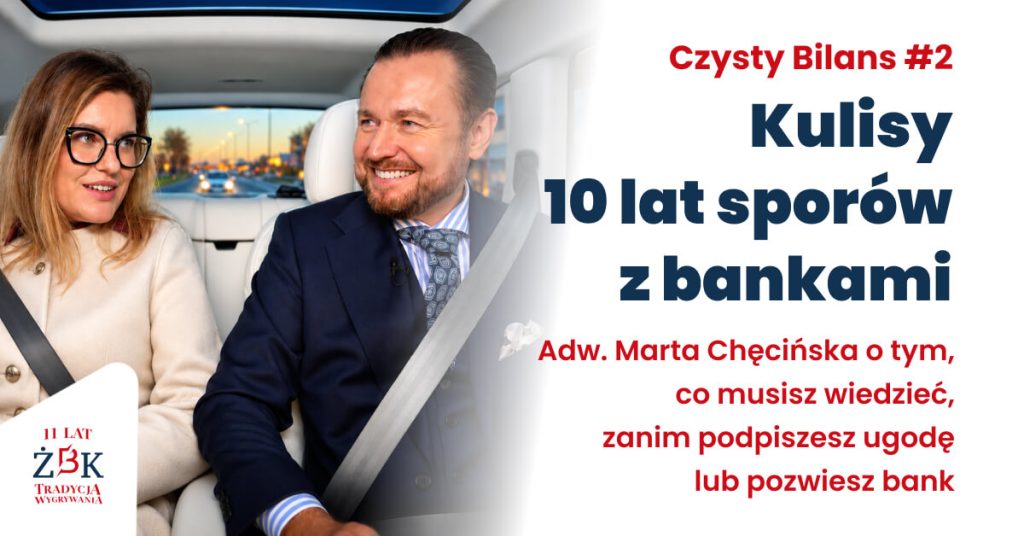
„Czysty Bilans” to program wideo Życia Bez Kredytu. Gościnią odcinka 2 jest adw. Marta Chęcińska – adwokat i Counsel kancelarii KBiW, która kredytami powiązanymi z walutami obcymi zajmuje się od 2014 r.
Wyrok to efekt, nie przypadek: za każdym rozstrzygnięciem stoi analiza dokumentów, argumentacja i konsekwencja pełnomocnika przez cały czas trwania procesu.
Pierwsza rozmowa z prawnikiem decyduje o jakości sprawy: poznasz pytania, które warto zadać, i dokumenty, które warto przygotować.
Ugoda czy pozew to decyzja, którą podejmujesz świadomie po analizie umowy – nie pod presją terminu wyznaczonego przez bank.
Zanim zdecydujesz, zamów bezpłatną analizę umowy w ŻBK.
Za każdą sprawą stoją konkretni ludzie: kredytobiorcy, ich rodziny i pełnomocnicy, którym powierzają swoje interesy. Tytuł odcinka – „Kulisy 10 lat sporów z bankami” – kieruje uwagę właśnie na doświadczenie zdobywane w tej pracy. To okazja, by bliżej poznać jedną z ekspertek Życia Bez Kredytu i zobaczyć, co dzieje się między podpisaniem pełnomocnictwa a wyrokiem.
Adw. Marta Chęcińska: od pierwszych pozwów frankowych do 3400 Klientów
Marta Chęcińska zajmuje się kredytami powiązanymi z walutami obcymi od 2014 roku. Jeszcze jako aplikantka adwokacka przygotowywała jedne z pierwszych w Polsce pozwów dotyczących tzw. kredytów frankowych – w czasie, gdy wygrana konsumenta z bankiem wydawała się wielu kredytobiorcom nieosiągalna. Od 2017 roku jest związana z kancelarią Kurpiejewski Budzewski i Wspólnicy, gdzie pełni funkcję adwokata i Counsel. Razem z mec. Wiktorem Budzewskim i zespołem kancelarii wspiera dziś ponad 3400 Klientów. Pełne doświadczenie prezentujemy w profilu adw. Marty Chęcińskiej na stronie ŻBK.
Jest absolwentką Wydziału Prawa i Administracji Uniwersytetu Warszawskiego, a w zawodzie pracuje od ponad szesnastu lat – od drugiego roku studiów w renomowanej warszawskiej kancelarii, pod okiem jednej z najlepszych cywilistek w kraju. Jej żywiołem jest sala rozpraw: specjalizuje się w postępowaniach sądowych i ochronie praw konsumentów, a obszar jej zainteresowań obejmuje prawo cywilne i bankowe. Jest również autorką i współautorką publikacji poświęconych prawom konsumentów.
W Życiu Bez Kredytu Marta Chęcińska działa także w Departamencie Mediacji i Ugód oraz wdraża pozwy 3w1 w sprawach kredytów złotówkowych z WIBOR-em. Jako Ekspertka naszej Fundacji Na Rzecz Ochrony Konsumentów reprezentowała ją w październiku 2026 r. w prekonsultacjach w Ministerstwie Sprawiedliwości dotyczących nowej ustawy o kredycie konsumenckim (dyrektywa CCD2). Jej stanowisko dobrze pokazuje, jak patrzy na rynek kredytowy:
„Kredyt udzielony komuś, kto nie ma realnej szansy go spłacić, nie jest dostępem do kredytu. To bilet do spirali zadłużenia. Dlatego rzetelna ocena zdolności kredytowej musi być obowiązkiem z prawdziwą sankcją, a nie formalnością do odhaczenia” – adw. Marta Chęcińska
Takie połączenie praktyki procesowej, pracy nad ugodami i działalności edukacyjnej jest kontekstem jej udziału w „Czystym Bilansie”. To nie teoretyczka, lecz pełnomocniczka, która przez ponad dekadę widziała spory z bankami z najbliższej możliwej perspektywy.
Spory z bankami od środka: co dzieje się, zanim zapadnie wyrok
Informacja o wyroku opisuje rezultat postępowania. Znacznie mniej miejsca poświęca się pracy, która go poprzedza. A to właśnie ona decyduje o tym, czy Klient usłyszy w Sądzie „umowa jest nieważna” i ile ostatecznie odzyska.
Zanim sprawa trafi na wokandę, pełnomocnik analizuje umowę, regulamin, aneksy i historię spłat, szuka klauzul niedozwolonych i weryfikuje, jakie informacje Klient otrzymał przed podpisaniem umowy. Potem buduje argumentację, która musi przekonać Sąd – i musi być gotowa na to, że bank sięgnie po każdy argument, by tę ocenę odwrócić. W trakcie procesu dochodzą rozprawy, przesłuchania, pisma procesowe i apelacja banku, a po wyroku – rozliczenie świadczeń, które decyduje o końcowym wyniku finansowym (o tym, jak go nie przegrać, piszemy w tekście „Bank wycofał apelację albo proponuje porozumienie? Rozlicz się tak, by nie stracić odsetek”).
Dlatego warto poznawać perspektywę osób prowadzących sprawy kredytobiorców. Pozwala ona spojrzeć na relację z bankiem przez pryzmat codziennych obowiązków pełnomocnika oraz odpowiedzialności związanej z reprezentowaniem drugiego człowieka – kogoś, kto postawił na szali oszczędności, mieszkanie i spokój rodziny.
Stanowisko ŻBK jest jednoznaczne: wygrana z bankiem to metoda, nie szczęście. Ta metoda przez 11 lat doprowadziła społeczność ŻBK do ponad 1500 wygranych wyroków, 800 ugód z bankami i 56 spraw wygranych w Sądzie Najwyższym. Odcinek z adw. Martą Chęcińską pokazuje, z czego ta metoda się składa.
Co to oznacza dla Ciebie: pierwsza rozmowa z prawnikiem o umowie
Dla większości kredytobiorców kontakt z pełnomocnikiem jest pierwszym zetknięciem z postępowaniem sądowym. Pojawiają się wtedy te same pytania: jakie dokumenty są potrzebne, jak wygląda współpraca, ile to kosztuje i co dzieje się na kolejnych etapach sprawy. Poznanie zawodowego doświadczenia ekspertki jest dobrym punktem wyjścia do przygotowania takiej rozmowy.
Klient, który rozumie, jak wygląda sprawa, podejmuje lepsze decyzje: nie podpisuje ugody pod presją terminu wyznaczonego przez bank, nie rezygnuje z odsetek, które mu się należą, i nie odkłada pozwu w nieskończoność. Dlatego oglądając rozmowę, zapisz pytania odnoszące się do własnej sytuacji – a poniżej podpowiadamy, od czego zacząć.
Pytania, które warto zadać pełnomocnikowi
Jakie roszczenia wynikają z mojej umowy i które z nich są najkorzystniejsze finansowo?
Ile trwa taka sprawa i jakie są jej etapy – od wezwania banku do zapłaty po prawomocny wyrok?
Jakie koszty ponoszę na starcie, a jakie dopiero po wygranej?
Od kiedy należą mi się odsetki ustawowe za opóźnienie i jak wpływają na końcowe rozliczenie?
Jeśli bank zaproponuje ugodę – co zyskuję, a z czego rezygnuję w porównaniu z wyrokiem?
Co się dzieje, gdy bank złoży apelację albo pozew o zwrot kapitału?
Jak będzie wyglądało rozliczenie z bankiem po wyroku?
Dokumenty, które przyspieszą analizę umowy
umowa kredytu wraz z załącznikami i regulaminem obowiązującym w dniu jej zawarcia;
wszystkie aneksy (np. dotyczące spłaty bezpośrednio w walucie lub zmiany oprocentowania);
zaświadczenie z banku o wypłacie kredytu i historii spłat;
korespondencja z bankiem – propozycje ugody, wezwania, odpowiedzi na reklamacje;
aktualny harmonogram spłat.
Tak przygotowana lista porządkuje konsultację i pozwala od razu rozmawiać o konkretach, a nie o ogólnikach.
Dla kogo jest ten odcinek
Drugi odcinek „Czystego Bilansu” polecamy osobom, które chcą poznać ludzi zajmujących się sporami z bankami i spojrzeć szerzej na pracę adwokata reprezentującego konsumentów. To propozycja szczególnie dla:
frankowiczów – zarówno z aktywnym, jak i spłaconym kredytem – zainteresowanych tym, jak naprawdę wygląda prowadzenie sprawy przeciwko bankowi;
osób, które dostały od banku propozycję ugody i chcą wiedzieć, o co zapytać pełnomocnika, zanim ją podpiszą;
kredytobiorców z kredytem złotówkowym z WIBOR-em, którzy rozważają pozew o WIBOR i chcą zrozumieć, jak doświadczenia spraw frankowych przekładają się na nowe spory;
widzów śledzących działalność ŻBK, którzy chcą bliżej poznać naszych ekspertów.
„Czysty Bilans” – rozmowy ŻBK o decyzjach i pieniądzach
„Czysty Bilans” to cykl rozmów wideo Życia Bez Kredytu prowadzony przez Kamila Chwiedosika. Program przybliża perspektywę praktyków zajmujących się sprawami konsumentów i powstaje dla widzów – bez reklamodawców. Serię otworzył odcinek z adw. Wiktorem Budzewskim, poświęcony m.in. temu, po co adwokatowi programowanie, odsetkom ustawowym za opóźnienie i wyrokom TSUE chroniącym kredytobiorców.
Teraz zapraszamy do spotkania z adw. Martą Chęcińską. Obejrzyj drugi odcinek i napisz w komentarzu pod filmem, jaki temat powinniśmy podjąć w kolejnych rozmowach. Subskrybuj kanał Życie Bez Kredytu, aby nie przegapić następnych publikacji.
Obejrzyj odcinek „Czystego Bilansu” i sprawdź swoją umowę
Obejrzyj drugi odcinek na kanale Życie Bez Kredytu. Zostaw łapkę w górę i napisz w komentarzu, co chcesz wiedzieć o kulisach pracy pełnomocnika.
Rozmowa z ekspertką może zachęcić do bliższego przyjrzenia się własnym dokumentom. Ocena konkretnej umowy wymaga jednak poznania jej zapisów i okoliczności sprawy – i właśnie od tego zaczynamy w ŻBK.
Zamów bezpłatną analizę umowy kredytowej i poznaj możliwe roszczenia oraz finansowe skutki ugody lub pozwu – z uwzględnieniem odsetek i kosztów.Po wypełnieniu formularza otrzymasz wiadomość z informacją o dalszych krokach i potrzebnych dokumentach.Za nami ponad 1500 wygranych wyroków, 800 ugód z bankami i 490 mln zł zwrotów i umorzeń uzyskanych dla Klientów. |