|
Nie możesz przeczytać? Skorzystaj z odtwarzacza i posłuchaj!
Getting your Trinity Audio player ready...
|
NAJWAŻNIEJSZE FAKTY
|
Spirala zaczyna się od jednej pożyczki
Pierwsza pożyczka – na naprawę samochodu. Druga – żeby zdążyć z ratą pierwszej. Trzecia – od firmy, której nie ma w żadnym rejestrze, bo legalni pożyczkodawcy już odmówili. Potem weksel, telefony windykatorów i strach przed każdym SMS-em.
Tak wygląda spirala zadłużenia. O tym, jak ją przerwać i jak skutecznie walczyć z szarą strefą na rynku kredytów konsumenckich, rozmawiano w piątek w Ministerstwie Sprawiedliwości. W tej rozmowie nie mogło zabraknąć głosu tych, którzy na co dzień bronią konsumentów.
Pierwsze spotkanie przed konsultacjami społecznymi
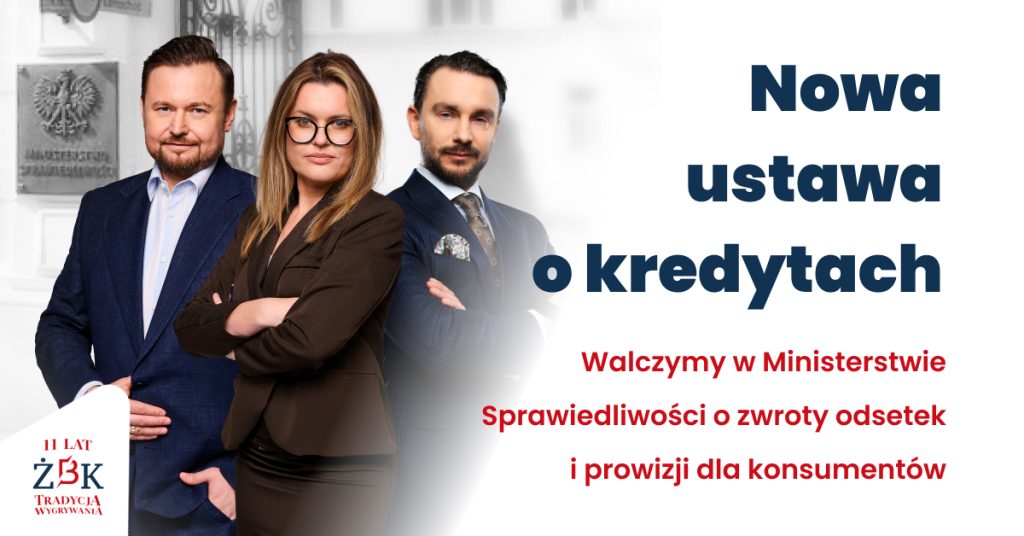
Spotkanie zorganizowano z inicjatywy Pełnomocniczki Ministra Sprawiedliwości do spraw Ochrony Praw Konsumenta, dr Anety Wiewiórowskiej-Domagalskiej. Od czerwca 2026 r. zespół ekspertów w Ministerstwie pracuje nad wdrożeniem dyrektywy CCD2 do polskiego prawa. Zanim projekt nowej ustawy trafi do oficjalnych konsultacji społecznych, resort chce poznać stanowisko tych, którzy znają rynek kredytów konsumenckich od podszewki.
Spotkanie odbyło się w gmachu Ministerstwa przy Alejach Ujazdowskich 11, z możliwością udziału zdalnego, i otworzyło cykl takich rozmów. Jego tematem była szara strefa na rynku kredytów konsumenckich, a celem – szukanie rozwiązań, które pogodzą dostęp do kredytu z ochroną przed wpadnięciem w spiralę zadłużenia.
Naszą Fundację reprezentowali adw. Marta Chęcińska i adw. Patryk Szpura – Eksperci, którzy na co dzień prowadzą sprawy konsumentów przeciwko bankom i innym instytucjom finansowym.
Nasze stanowisko: szarej strefy nie pokona się kosztem konsumentów
W debacie o szarej strefie regularnie wraca teza, że każde zaostrzenie przepisów „wypycha” konsumentów do nielegalnych pożyczkodawców. Wniosek? Lepiej nie przesadzać z ochroną. Nie zgadzamy się z tym. To fałszywy wybór.
Szara strefa nie rośnie dlatego, że legalny rynek jest zbyt dobrze uregulowany. Rośnie tam, gdzie łamanie prawa się opłaca, a człowiek w finansowych kłopotach nie wie, gdzie szukać pomocy. Dlatego nasi Eksperci wskazali w Ministerstwie cztery kierunki, które realnie ograniczą szarą strefę:
Rzetelna ocena zdolności kredytowej – z realną sankcją. Kredyt dla kogoś, kto nie ma szans go spłacić, to nie „dostęp do kredytu”, tylko pierwszy krok do spirali. CCD2 (art. 18) przesądza, że co do zasady kredytu można udzielić tylko wtedy, gdy ocena zdolności wskazuje, że konsument prawdopodobnie będzie w stanie go spłacić. Ten obowiązek musi mieć zęby: jego naruszenie powinno uruchamiać sankcję kredytu darmowego. Takie rozwiązanie przewidywał już projekt przygotowany wcześniej przez UOKiK.
Twarde egzekwowanie prawa wobec nielegalnych pożyczkodawców. Dyrektywa wymaga, by kredytodawcy niebędący bankami i pośrednicy kredytowi przechodzili procedurę dopuszczenia, w tym rejestracji, i podlegali nadzorowi (art. 37). Rejestr musi jednak być czymś więcej niż listą: działalność bez wpisu i reklamy takich podmiotów w internecie powinny spotykać się z szybką reakcją państwa.
Żadnych furtek dla nowych i najmniejszych produktów. Płatności odroczone (BNPL), pożyczki społecznościowe i najmniejsze pożyczki muszą podlegać tym samym standardom: rzetelnej informacji, oceny zdolności kredytowej i limitów kosztów (art. 31). Dyrektywa pozwala złagodzić część obowiązków przy pożyczkach poniżej 200 euro – Polska nie powinna z tej możliwości korzystać, bo to właśnie drobne, krótkie pożyczki często otwierają spiralę zadłużenia. Limity kosztów nie mogą też być obchodzone przez „usługi dodatkowe” czy opłaty pośredników.
Pomoc zamiast kolejnej pożyczki. Osoba bez zdolności kredytowej nie potrzebuje łatwiejszego kredytu – potrzebuje pomocy. CCD2 zobowiązuje państwa do zapewnienia niezależnego doradztwa w zakresie zadłużenia (art. 36), a kredytodawców – do rozsądnej restrukturyzacji, zanim sięgną po egzekucję (art. 35). To realne narzędzia przeciw szarej strefie: kto dostanie pomoc na czas, nie trafi do lichwiarza.
„Kredyt udzielony komuś, kto nie ma realnej szansy go spłacić, nie jest dostępem do kredytu. To bilet do spirali zadłużenia. Dlatego rzetelna ocena zdolności kredytowej musi być obowiązkiem z prawdziwą sankcją, a nie formalnością do odhaczenia” – przekonywała adw. Marta Chęcińska.
„Szara strefa rośnie tam, gdzie łamanie prawa się opłaca. Jeśli nowa ustawa osłabi sankcje, stracą na tym wszyscy: konsumenci, bo zostaną bez realnej ochrony, i uczciwe firmy, bo przegrają z tymi, które przepisy obchodzą” – zwracał uwagę adw. Patryk Szpura.
CCD2 w pigułce: co zmienia nowa dyrektywa
CCD2 (Consumer Credit Directive 2) to dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 z 18 października 2023 r. w sprawie umów o kredyt konsumencki. Zastępuje dyrektywę 2008/48/WE, na której opiera się obowiązująca dziś w Polsce ustawa z 12 maja 2011 r. o kredycie konsumenckim. Najważniejsze zmiany dotyczą trzech obszarów:
Szerszy zakres ochrony. Dyrektywa obejmuje m.in. płatności odroczone (BNPL – „kup teraz, zapłać później”) oferowane przez podmioty trzecie, pożyczki poniżej 200 euro oraz pożyczki społecznościowe (crowdfunding). Górny próg kwoty kredytu rośnie do 100 000 euro – dziś polska ustawa obejmuje kredyty do 255 550 zł.
Ostrzejsze obowiązki banków i pożyczkodawców. Najważniejsze parametry kredytu mają trafić na pierwszą stronę formularza informacyjnego. Reklama kredytu musi zawierać wyraźne ostrzeżenie, że pożyczanie pieniędzy kosztuje, a zakazane są komunikaty sugerujące, że kredyt poprawi sytuację finansową lub zastąpi oszczędności. Ocena zdolności kredytowej ma być rzetelna, prowadzona w interesie konsumenta i bez danych z mediów społecznościowych.
Sankcje, które mają działać. Art. 44 dyrektywy nakazuje wprowadzenie sankcji „skutecznych, proporcjonalnych i odstraszających”. To unijna podstawa, na której zostanie zbudowana sankcja kredytu darmowego w nowej ustawie.
Do tego dochodzą m.in. środki przeciw nadmiernym kosztom kredytu, np. pułapy (art. 31), rozsądna restrukturyzacja przed wszczęciem egzekucji (art. 35) i dostęp do niezależnego doradztwa dla osób, które mają problem ze spłatą (art. 36).
Państwa członkowskie miały przyjąć przepisy wdrażające CCD2 do 20 listopada 2025 r. i stosować je od 20 listopada 2026 r. Polska tego terminu nie dotrzymała. Pierwszy projekt nowej ustawy przygotował w 2025 r. UOKiK, ale w maju 2026 r. rząd zdecydował o rozpoczęciu prac od nowa. Od czerwca prowadzi je Ministerstwo Sprawiedliwości, które zapowiada uchwalenie ustawy jeszcze w tej kadencji parlamentu.
Stawka dla Ciebie: przyszłość sankcji kredytu darmowego
Dziś sankcja kredytu darmowego działa prosto: jeśli kredytodawca naruszył określone w ustawie obowiązki, konsument po złożeniu pisemnego oświadczenia zwraca tylko pożyczony kapitał – bez odsetek i innych kosztów kredytu (art. 45 ustawy o kredycie konsumenckim). Dlatego SKD jest jednym z najskuteczniejszych narzędzi ochrony konsumentów w Polsce – i jednym z najmocniej krytykowanych przez sektor finansowy.
Z publicznych zapowiedzi przedstawicieli resortu wynika, że SKD ma pozostać w nowej ustawie, ale w węższym kształcie. Ma być przyznawana za „precyzyjnie określone naruszenia”, a ustawa ma zawierać listę uchybień, które sankcji nie uruchomią. Lżejsze naruszenia miałyby być objęte innymi sankcjami, w tym administracyjnymi. Minister Sprawiedliwości Waldemar Żurek mówił z kolei w czerwcu o potrzebie odrębnej ustawy o SKD, wskazując na obciążenie Sądów rosnącą liczbą spraw.
Nasze stanowisko jest jednoznaczne:
Wszystkie trzy cechy, nie dwie. Dyrektywa wymaga sankcji skutecznych, proporcjonalnych i odstraszających. Dyskusja o „proporcjonalności” nie może przesłonić wymogu odstraszania – bez niego sankcja przestaje działać.
Łamanie prawa nie może się opłacać. Jeśli kredytodawca, który naruszył przepisy, odda jedynie to, czego i tak nie miał prawa pobrać, nic nie traci. TSUE już w 2014 r. (C-565/12) – co znamienne, w sprawie dotyczącej oceny zdolności kredytowej – wskazał, że sankcja nie jest odstraszająca, jeśli po jej zastosowaniu kredytodawca otrzymuje kwoty niewiele niższe od tych, które otrzymałby, przestrzegając przepisów.
„Błahe uchybienia” muszą być naprawdę błahe. Lista naruszeń bez SKD nie może obejmować informacji, od których zależy, czy konsument rozumie, ile i na jakich zasadach zapłaci – takich jak RRSO, całkowity koszt kredytu czy zasady zmiany opłat. W lutym 2025 r. TSUE (C-472/23) potwierdził, że jednolita sankcja polegająca na utracie przez kredytodawcę odsetek i kosztów może być zgodna z prawem Unii, jeśli naruszenie mogło podważyć możliwość oceny przez konsumenta zakresu jego zobowiązania.
Bez działania wstecz. Ani ustawa wdrażająca CCD2, ani ewentualna odrębna ustawa o SKD nie mogą odbierać konsumentom praw wynikających z umów już zawartych.
Mniej spraw w Sądach? Niech kredytodawcy przestrzegają prawa. Pozwy o SKD są skutkiem naruszeń po stronie kredytodawców. Odpowiedzią na ich liczbę nie może być ograniczanie praw konsumentów.
Co dalej?
Piątkowe spotkanie było pierwszym z zaplanowanego cyklu. Kolejne mają dotyczyć innych zagadnień związanych z dyrektywą, a po nich projekt nowej ustawy trafi do oficjalnych konsultacji społecznych. Nasza Fundacja będzie aktywnie uczestniczyć w kolejnych etapach prac i konsekwentnie bronić rozwiązań, które realnie chronią konsumentów. O postępach będziemy informować na bieżąco.
Dla konsumentów najważniejsze jest jedno: do czasu wejścia w życie nowej ustawy obowiązują dotychczasowe przepisy, w tym art. 45 ustawy o kredycie konsumenckim w obecnym brzmieniu. Jeśli w Twojej umowie są błędy, możesz skorzystać z SKD już dziś. Pamiętaj jednak, że to uprawnienie wygasa po upływie roku od dnia wykonania umowy.
Sprawdź swoją umowę, zanim minie terminSpłacasz kredyt gotówkowy, ratalny, konsolidacyjny lub pożyczkę albo zakończyłeś spłatę w ciągu ostatniego roku? Eksperci Życie Bez Kredytu bezpłatnie przeanalizują Twoją umowę i sprawdzą, czy przysługuje Ci zwrot odsetek i prowizji.→ Zamów bezpłatną analizę umowy |
Najczęściej zadawane pytania (FAQ)
Czym jest dyrektywa CCD2?
To dyrektywa (UE) 2023/2225 z 18 października 2023 r. w sprawie umów o kredyt konsumencki. Zastępuje dyrektywę 2008/48/WE, na której opiera się polska ustawa o kredycie konsumenckim z 2011 r. Rozszerza ochronę m.in. na płatności odroczone (BNPL) i pożyczki społecznościowe, zaostrza zasady reklamy, informowania i oceny zdolności kredytowej oraz wymaga sankcji skutecznych, proporcjonalnych i odstraszających.
Od kiedy zaczną obowiązywać nowe przepisy?
Państwa UE mają stosować CCD2 od 20 listopada 2026 r. W Polsce nowa ustawa dopiero powstaje – Ministerstwo Sprawiedliwości zapowiada jej uchwalenie w obecnej kadencji parlamentu. Do tego czasu obowiązuje ustawa o kredycie konsumenckim z 2011 r.
Czy sankcja kredytu darmowego zniknie?
Nie. Dyrektywa wymaga sankcji skutecznych, proporcjonalnych i odstraszających, a resort zapowiada, że SKD pozostanie w nowej ustawie. Spór toczy się o jej zakres – i właśnie dlatego nasza Fundacja uczestniczy w pracach nad projektem.
Czy mogę skorzystać z SKD już teraz?
Tak. Obowiązuje art. 45 ustawy o kredycie konsumenckim w obecnym brzmieniu. Jeśli kredytodawca naruszył wskazane w nim obowiązki, możesz złożyć pisemne oświadczenie i oddać tylko kapitał. Uprawnienie wygasa po upływie roku od dnia wykonania umowy – dlatego warto sprawdzić umowę jak najszybciej.
Czym jest szara strefa na rynku kredytów?
To pożyczki udzielane poza legalnym, nadzorowanym rynkiem – przez podmioty bez wymaganego wpisu albo z obchodzeniem ustawowych limitów kosztów. Konsument nie ma tam realnej ochrony, a koszty i zabezpieczenia potrafią doprowadzić do utraty majątku. Firmy pożyczkowe muszą być wpisane do rejestru instytucji pożyczkowych prowadzonego przez KNF – warto to sprawdzić przed podpisaniem umowy.
Czy CCD2 obejmie „kup teraz, zapłać później”?
Tak. Dyrektywa obejmuje płatności odroczone finansowane przez podmioty trzecie. Poza jej zakresem zostaje jedynie odroczenie płatności udzielane bezpośrednio przez sprzedawcę – bez odsetek i opłat, ze spłatą w ciągu 50 dni.