W skrócie: co daje Ci ten odcinek
Historia frankowicza, który pozwał bank, gdy mało kto wierzył w wygraną – i nie ma dziś kredytu zaciągniętego na ponad 30 lat.
Czego banki nie mówiły przy kredytach frankowych: rośnąć mogła nie tylko rata, ale i saldo zadłużenia.
WIBOR oczami statystyka: przez lata wskaźnik opierał się na deklaracjach banków, a nie na realnych transakcjach.
Co liczy analityk, zanim pozew trafi do Sądu – i dlaczego błąd w wartości przedmiotu sporu może kosztować sprawę.
Gdzie AI pomaga w sporze z bankiem, a gdzie bez człowieka się nie obejdzie.
Zanim zdecydujesz o ugodzie lub pozwie, zamów bezpłatną analizę umowy w ŻBK.
Kim jest Kamil Sienkiewicz? Statystyk, który wygrał z bankiem
Widzowie znają pełnomocników ŻBK z sal sądowych i webinarów. Kamila Sienkiewicza – znacznie rzadziej, bo jego praca toczy się, jak mówi prowadzący, „w zaciszu komputera”. A to od niej zaczyna się każda sprawa.
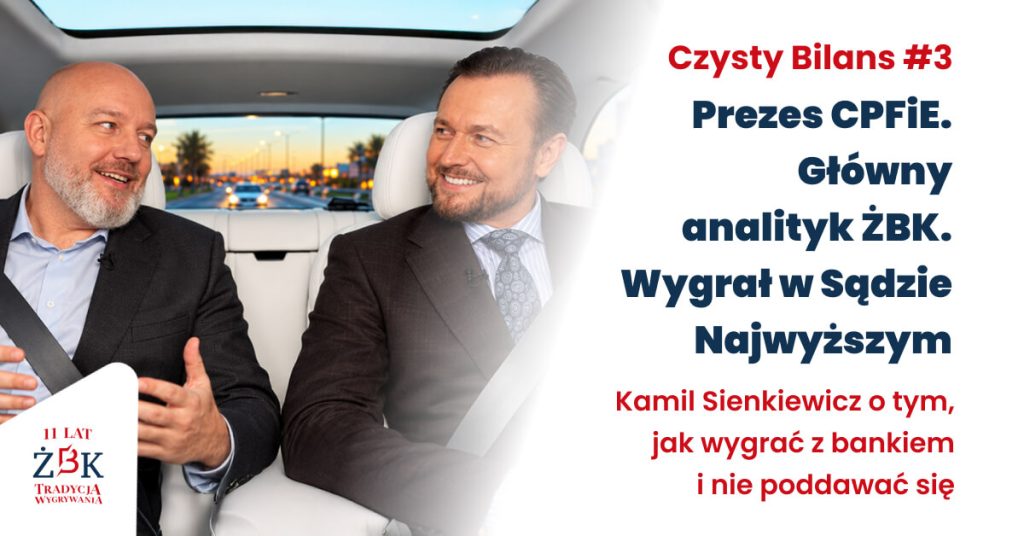
Gość odcinka jest absolwentem SGH, doktoryzował się z demografii i statystyki w Instytucie Maxa Plancka w Rostocku. Od 20 lat prowadzi projekty jako Data Science Manager w międzynarodowej firmie – pracował na kontraktach w Dubaju, Australii, Stanach Zjednoczonych i wielu krajach Europy. Jest Prezesem Centrum Prawa Finansowego i Ekonomii (CPFiE) i od 11 lat głównym analitykiem społeczności Życie Bez Kredytu.
Jest też byłym frankowiczem. Kamil Chwiedosik przedstawia go jako pierwszego kredytobiorcę, który prawomocnie wygrał z Raiffeisenem. O jego wyroku pisaliśmy już w tekstach Wygrani frankowicze mówią o swoich prawomocnych wyrokach oraz Frankowy przewrót.
„Żadna lampka mi się nie zapaliła”. Jak ekonomista wziął kredyt we frankach
Rok 2007, pierwszy kredyt w życiu, cel: własne mieszkanie. Sienkiewicz chciał kredytu w złotówkach. Bank policzył, że na oczekiwaną kwotę nie ma zdolności kredytowej – ale we frankach już tak.
„Wtedy – tu mój błąd – żadna lampka mi się nie zapaliła. To było totalnie nieracjonalne: jak można mieć większą zdolność kredytową w walucie, która jest obarczona ryzykiem, którego nie było w złotówkach?”
Bank pokazał mu wykres kursu franka z trzech lat i kurs w okolicach 2,30 zł. Wahania sięgały 10–15 procent. Był to okres po wejściu Polski do Unii Europejskiej, spokojny na rynkach – więc wykres wyglądał uspokajająco.
Z samym wzrostem raty był pogodzony. Przełom przyszedł w dniu, w którym frank skoczył powyżej 5 zł:
„Jak zobaczyłem wtedy saldo mojego kredytu, to się przeraziłem, bo ono było ponad 2,5 razy większe, niż brałem.”
I to jest sedno. O tym, że rośnąć będzie nie tylko rata, ale całe zadłużenie, nie usłyszał – jak mówi – od żadnego sprzedawcy kredytów.
Pozew, gdy nikt nie wygrywał. Od odfrankowienia do unieważnienia umowy
Pozew powstawał na przełomie 2016 i 2017 r. Nie było jeszcze przełomowych wyroków TSUE ani utrwalonej linii orzeczniczej. Celem było odfrankowienie, czyli pozbycie się ryzyka walutowego. Unieważnienie umowy znalazło się w pozwie tylko jako jeden ze scenariuszy – i wtedy wydawało się najmniej realne.
Sprawa w pierwszej instancji zakończyła się w 2019 r., a prawomocny wyrok unieważnił umowę.
„Jestem z wyroku bardzo zadowolony. Kredyt został unieważniony. Brałem go na 30, 35 lat – więc miałbym jeszcze kilkanaście lat spłacania.”
Był jednak haczyk. Prawomocny wyrok uwzględniał zarzut zatrzymania zgłoszony przez bank, więc kredytobiorca nie otrzymał wtedy ani pieniędzy, ani odsetek. Finał nastąpił niedawno w Sądzie Najwyższym.
„Radość i sprawiedliwość to już była po drugiej instancji. To, co się stało teraz, to taka wisienka na torcie – a raczej utarcie nosa zarozumiałości banków.”
Kamil Chwiedosik dopowiada, że procesowe wybiegi kończą się dziś dla banków wysokimi odsetkami. Potwierdzają to kolejne orzeczenia: Sąd Najwyższy konsekwentnie eliminuje zarzut zatrzymania, a Eksperci ŻBK mają już na koncie 58 wygranych przed SN.
Demograf o kredycie na 30 lat: „co się może stać?”
Demograf zawodowo myśli dekadami. Dwudziestokilkulatek podpisujący umowę – niekoniecznie.
„Pięćdziesiąt parę lat będę miał, jak spłacę – okej, co się może stać. Nie myślałem o tym, co będzie, jak bym stracił pracę albo zachorował.”
Bank tej perspektywy nie uzupełnił. Prawdopodobieństwo zmiany kursu pokazał na danych z trzech wyjątkowo spokojnych lat, a o wzroście salda nie wspomniał wcale. To właśnie brak rzetelnej informacji o ryzyku jest dziś podstawą wygranych kredytobiorców – zarówno frankowych, jak i złotowych.
„Dziki zachód bankowości”. Dlaczego za granicą takich kredytów nie ma
Po latach pracy na czterech kontynentach Sienkiewicz nie ma wątpliwości: mechanizmu znanego z polskich kredytów „frankowych” nie spotkał nigdzie indziej. Podobne produkty pojawiały się wcześniej w Australii i we Włoszech – i tam również skończyły się źle.
„Po 1989 roku zostaliśmy – tak bym powiedział – dzikim zachodem bankowości w sprawie kredytów hipotecznych.”
W dojrzałych gospodarkach banki od dziesięcioleci korzystają z instrumentów, którymi zabezpieczają wieloletnie finansowanie. Kosztuje to bank, ale kredyt jest dla klienta tańszy i bezpieczniejszy. W Polsce poszło inaczej:
„Banki całe ryzyko przenosiły na swoich klientów. A skoro ryzyko było przeniesione, nie musiały myśleć, jak się zabezpieczyć. Koszt zabezpieczenia banku spada do zera.”
Prowadzący zestawia to z wynikami sektora: według przywołanych w rozmowie danych banki zarobiły w ostatnich pięciu latach około 138 mld zł – już po wypłatach dla frankowiczów. I dodaje, że tak długie funkcjonowanie wadliwych umów to także skutek bezczynności krajowych regulatorów.
WIBOR oczami statystyka: „deklarujemy czas i jesteśmy mistrzami olimpijskimi”
Bank odpowiada zwykle, że na oprocentowanie nie ma wpływu: marża jest stała, a reszta to WIBOR. Sienkiewicz pyta więc, kto i jak ten WIBOR ustala. Dwadzieścia kilka lat temu wskaźnik był ceną pieniądza z rzeczywistych transakcji międzybankowych. Później banki miały nadpłynność, transakcji ubywało – a WIBOR pozostał. Przez lata był, jak mówi gość, miarą deklaratywną: banki podawały, po ile teoretycznie pożyczyłyby sobie pieniądze.
„Jakbyśmy poszli biegać na 100 metrów na stadionie, zakładam, że zajęliśmy dwa ostatnie miejsca. Natomiast jeżeli możemy deklarować, to deklarujemy, jaki czas osiągamy – i jesteśmy mistrzami olimpijskimi.”
Czy kredyty złotowe mogą być dla banków większym problemem niż frankowe? „Myślę, że tak, dlatego że było ich więcej. I cały czas są” – odpowiada. Zaznacza, że nowsze umowy mogą być uczciwsze od dawnych, ale każdą warto sprawdzić pod kątem klauzul abuzywnych. Więcej o stanie prawnym: WIBOR i wyrok TSUE C-471/24 oraz umowy sprzed 2018 r..
Co liczy analityk, zanim pozew trafi do Sądu
Analiza finansowa to nie dodatek do pozwu, tylko jego fundament.
„Kluczowe w każdym pozwie jest określenie wartości przedmiotu sporu. Jeżeli jest źle określona, może to być przyczyną porażki w Sądzie.”
Dziesięć lat temu trwało to dłużej, bo bez linii orzeczniczej pozew musiał obejmować kilka scenariuszy i kilka symulacji. Przy kredytach z WIBOR-em historia się powtarza: nikt nie przesądzi dziś, czy Sąd unieważni umowę, usunie całe oprocentowanie, czy sam WIBOR. Dlatego pozew WIBOR 3w1 obejmuje wszystkie trzy warianty, a analityk liczy korzyść dla każdego z nich.
Wariant | Co się dzieje z umową | Co zyskuje kredytobiorca |
1. Unieważnienie umowy | Umowa upada, strony zwracają sobie świadczenia | Najwięcej: bank zwraca wszystkie raty, kredytobiorca oddaje nominalny kapitał |
2. Kredyt 0% | Umowa trwa bez oprocentowania – znika WIBOR i marża | Zwrot zapłaconych odsetek; dalej spłata samego kapitału |
3. Odwiborowanie | Umowa trwa, oprocentowanie to sama marża banku | Zwrot odsetek ponad marżę i niższa rata do końca umowy |
Ile to oznacza przy Twoim kredycie, policzysz w kalkulatorze kredytu WIBOR. O pozwie 3w1 rozmawialiśmy też z adw. Martą Chęcińską – zobacz fragment drugiego odcinka „Czystego Bilansu”.
Czy z umowy da się wyliczyć przyszłą ratę?
„Przy jakimś zaokrągleniu – tak. Dokładnie – nie” – mówi Sienkiewicz. Stałe oprocentowanie obowiązuje zwykle pięć lat, a co potem, nie wie nikt. Z umowy często nie wynika też, jak bank liczy odsetki: czy rok ma 360, czy 365 dni i czy miesiące są równe, czy mają rzeczywistą liczbę dni. Od tego zależy proporcja między częścią kapitałową a odsetkową raty.
Kamil Chwiedosik zwraca uwagę na drugą stronę problemu: umowa podaje całkowity koszt kredytu, ale nie pokazuje, o ile może on wzrosnąć. Przeciętny konsument nie jest w stanie tego ocenić – i właśnie dlatego odpowiada za to bank.
AI w sporze z bankiem: analiza umowy – tak, pozew z czatu – ostrożnie
Sienkiewicz zawodowo prowadzi dziś wiele projektów z obszaru sztucznej inteligencji. Jego obserwacja: wdrożenia robione „bo trzeba mieć AI” rzadko kończyły się sukcesem. Działa dopiero podejście od strony procesu – co skrócić, co odciążyć. Tak ma to działać również w CPFiE: mniej czasu na czynności powtarzalne, więcej na sprawę Klienta.
Czy konsument może już dziś niemal automatycznie sprawdzić, czy jego umowa jest wadliwa? Zdaniem gościa – tak, pod warunkiem należytej ochrony danych. Inaczej jest z samodzielnym pozwem.
„To, że model napisze pozew, jest spoko, bardzo fajnie. Natomiast czy to będzie napisane zawsze bardzo dobrze? No nie. To wszystko opiera się na prawdopodobieństwie.”
Model może się pomylić, a tylko ekspert sprawdzi, czy to, co „wypluł”, ma sens i jest prawdą. Drugi warunek to bezpieczeństwo. Gość opisuje wdrożenie ze Skandynawii, o którym słyszał: lokalny model anonimizuje dokumenty – także te objęte tajemnicą adwokacką – i dopiero w takiej postaci trudniejsze zadania trafiają do mocniejszych modeli w chmurze.
„Jesteśmy na etapie budowania wewnętrznej infrastruktury, tak aby mieć pewność, że dane Klientów, dane wrażliwe, zostaną tylko u nas i nie będą wychodziły poza nasze serwery.”
O narzędziach, z których zespół korzysta już teraz, piszemy w tekście AI i autorskie systemy IT w każdym dziale ŻBK.
Prezes CPFiE: 3400 spraw, 1,2 mld zł i najtrudniejsza decyzja
Zespół ŻBK prowadzi dziś 3400 spraw o wartości 1,2 mld zł. Która decyzja była najtrudniejsza? Pierwsza – założenie Centrum Prawa Finansowego i Ekonomii i wzięcie na siebie odpowiedzialności. Sienkiewicz miał już wtedy wyrok pierwszej instancji we własnej sprawie i wiedział, że z bankiem można wygrać. Wiedział też, ile zawdzięcza ekspertom ze społeczności ŻBK.
„Z prawem jest bardzo podobnie jak z medycyną. To nie jest tak, że lekarz będzie ekspertem we wszystkim.”
Stąd pomysł na zespół wyspecjalizowany w jednej dziedzinie: sporach konsumentów z bankami. Prowadzący dodaje liczbę, która najlepiej pokazuje jego stabilność – eksperci pracują w nim średnio 8–9 lat.
UOKiK, Rzecznik Finansowy czy Sąd? Gdzie konsument realnie odzyskuje pieniądze
Czy instytucje powołane do ochrony konsumentów załatwiłyby sprawę bez procesu? Gość odpowiada z własnego doświadczenia:
„Konsultowałem swoją sprawę z Rzecznikiem Finansowym i pomimo że przyznał mi rację, niczego by to nie zmieniło.”
Banki nie czuły wtedy żadnego przymusu. Dziś jest inaczej – ale, jak zauważa Sienkiewicz, większość ugód banki podpisują dopiero po wyroku pierwszej instancji. Kary nakładane przez UOKiK mają charakter administracyjny: nie trafiają do poszkodowanego i przy zyskach sektora nie robią na bankach wrażenia. Kamil Chwiedosik zapowiada przy tym powrót do tematu wydatkowania publicznych środków na edukację finansową – Fundacja ŻBK czeka w tej sprawie na odpowiedź ministerstwa.
Rada dla osób z kredytem złotowym, które są dziś w miejscu, w którym on był dziesięć lat temu? Można spróbować obu dróg, ale na wstawiennictwo instytucji w indywidualnej sprawie gość by nie liczył.
„Wziąć umowę, skonsultować się z osobami kompetentnymi, z profesjonalnymi prawnikami – i zobaczyć, co z tego będzie.”
Szybka runda: Warszawa, statystyka, pozew i żagle
Dubaj czy Warszawa? Warszawa.
Statystyka czy intuicja? Statystyka.
Ugoda czy wyrok? Ugoda – choć, jak sam mówił chwilę wcześniej, banki siadają do rozmów zwykle dopiero po wyroku.
Pozew czy spokój? Pozew.
Żagle czy narty? Żagle.
Żagle to nie przypadek. Kamil Sienkiewicz współtworzy stowarzyszenie Wychowanie przez Żagle, które organizuje śródlądowe obozy żeglarskie dla najmłodszych, a od dwóch lat ma własną jednostkę morską i zabiera na rejsy także tych, którzy chcą po prostu sprawdzić, jak pływa się po morzu.
Obejrzyj odcinek „Czystego Bilansu” i sprawdź swoją umowę
„Czysty Bilans” to rozmowy o decyzjach i pieniądzach konsumentów, prowadzone przez Kamila Chwiedosika. Poprzednie odcinki: #1 z adw. Wiktorem Budzewskim i #2 z adw. Martą Chęcińską.
Obejrzyj trzeci odcinek na kanale Życie Bez Kredytu. Subskrybuj kanał i napisz w komentarzu, o co zapytać kolejnego gościa.
Bezpłatna analiza umowy
|