Najważniejsze w skrócie
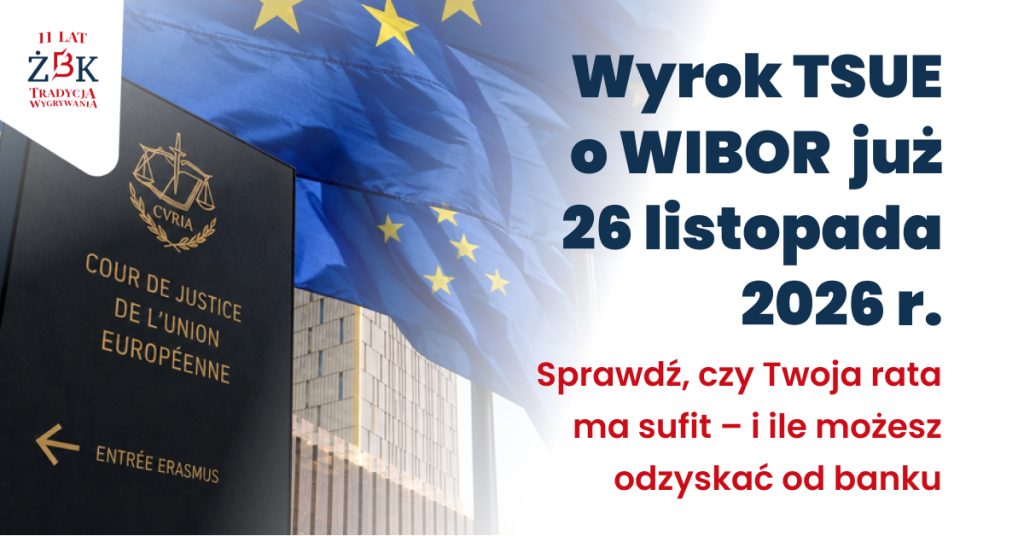
Termin: ogłoszenie wyroku w sprawie C-607/25 zaplanowano na 26 listopada 2026 r., godz. 9:30 (kalendarz sądowy TSUE).
Kto pyta: Sąd Okręgowy w Krakowie, w sprawie konsumenta przeciwko BNP Paribas Bank Polska S.A.
O co pyta: czy model „WIBOR + marża” bez górnego limitu wzrostu oprocentowania zapewnia rzeczywistą równowagę stron w rozumieniu dyrektywy 93/13.
Kogo dotyczy: wprost kredytów hipotecznych ze zmiennym oprocentowaniem zawartych po 22 lipca 2017 r.
Co możesz zyskać: unieważnienie umowy, kredyt 0% albo kredyt na samej marży – to trzy warianty, o które walczymy w pozwie WIBOR 3w1.
Stanowisko Fundacji ŻBK: ryzyko bez sufitu to nie równowaga. A na analizę swojej umowy nie musisz czekać do 26 listopada.
Czego dowiesz się z artykułu?
Kiedy dokładnie TSUE ogłosi wyrok o WIBOR i w jakiej sprawie.
O co naprawdę zapytał Sąd Okręgowy w Krakowie – prostym językiem.
Dlaczego ustawowy „limit” odsetek nie chroni Twojej raty.
Czym sprawa C-607/25 różni się od lutowego wyroku C-471/24.
Ile możesz odzyskać w każdym z trzech wariantów: nieważność, kredyt 0%, odwiborowanie.
Co zrobić przed 26 listopada, żeby nie stracić kolejnych miesięcy.
Wyrok TSUE WIBOR 26 listopada 2026 r. – co wiemy o sprawie C-607/25?
Sprawa C-607/25 trafiła do Luksemburga 15 września 2025 r. Pytanie zadał Sąd Okręgowy w Krakowie postanowieniem z 28 lipca 2025 r., a jego oficjalna treść została opublikowana w Dzienniku Urzędowym Unii Europejskiej z 22 grudnia 2025 r. (C/2025/6604). Trybunał nadał sprawie fikcyjną nazwę „Koź” – nie odpowiada ona nazwisku żadnej ze stron, chroni tożsamość konsumenta.
Sprawa C-607/25 w pigułce | |
Sygnatura | C-607/25 (Koź) |
Sąd odsyłający | Sąd Okręgowy w Krakowie |
Strony | konsument (CT) przeciwko BNP Paribas Bank Polska S.A. |
Wpływ do TSUE | 15 września 2025 r. |
Przedmiot | kredyt hipoteczny ze zmienną stopą: wskaźnik referencyjny + marża banku (art. 29 ust. 2 ustawy o kredycie hipotecznym) |
Przepis unijny | art. 3 ust. 1 dyrektywy 93/13 – znacząca nierównowaga praw i obowiązków ze szkodą dla konsumenta |
Ogłoszenie wyroku | 26 listopada 2026 r., godz. 9:30 |
O tej sprawie pisaliśmy już w styczniu, gdy termin nie był jeszcze znany – zobacz tekst TSUE oceni, czy oprocentowanie oparte na WIBOR wymaga górnych limitów. Dziś data jest wyznaczona.
O co zapytał Sąd? Czy rata może rosnąć bez górnej granicy
Krakowski Sąd nie pyta o to, jak ustalany jest WIBOR. Pyta o coś, co rozumie każdy, kto w latach 2021–2022 otwierał nowy harmonogram spłat: kto w tej umowie ponosi ryzyko i czy ma ono jakikolwiek koniec.
Pytanie brzmi w uproszczeniu tak: czy krajowy model zmiennej stopy – wskaźnik referencyjny plus marża – zapewnia „rzeczywistą równowagę stron umowy”, jeżeli:
prawo nie określa maksymalnej granicy wzrostu wskaźnika referencyjnego,
prawo nie określa maksymalnej granicy wzrostu marży w czasie trwania umowy,
a jedyny ustawowy hamulec – odsetki maksymalne – sam może się zmieniać przez cały okres kredytowania.
To pytanie o konstrukcję, a nie o jeden zapis w jednej umowie. Dlatego odpowiedź Trybunału będzie punktem odniesienia dla Sądów w całej Polsce.
„Limit”, który rośnie razem z ratą. Jak działają odsetki maksymalne
Banki chętnie powtarzają, że konsumenta chronią odsetki maksymalne. Sprawdźmy, ile ta ochrona jest warta. Zgodnie z art. 359 § 2¹ Kodeksu cywilnego odsetki maksymalne to dwukrotność odsetek ustawowych, a odsetki ustawowe to stopa referencyjna NBP powiększona o 3,5 punktu procentowego. Limit nie jest więc liczbą – jest wzorem, który podąża za stopami procentowymi.
Stopa referencyjna NBP | Odsetki ustawowe | Odsetki maksymalne („limit”) |
0,10% (2020–2021) | 3,60% | 7,20% |
6,75% (2022–2023) | 10,25% | 20,50% |
W niespełna dwa lata „sufit” przesunął się z 7,2% na 20,5%. Gdy stopy rosną, rośnie WIBOR, rośnie rata – i w tym samym momencie rośnie limit, który miał przed tym wzrostem chronić. Taki bezpiecznik nie wyłącza prądu, tylko zwiększa się razem z napięciem.
Do tego dochodzi asymetria. W wielu umowach bank zabezpieczył się przed ujemnym wskaźnikiem – oprocentowanie nie spadnie poniżej zera albo poniżej marży. Kredytobiorca analogicznej ochrony przed wzrostem nie dostał. Bank ma podłogę. Ty nie masz sufitu.
Stanowisko Fundacji ŻBK: ryzyko bez górnej granicy to nie jest równowaga stron.
Umowa na 25–30 lat, w której cały ciężar wzrostu stóp spoczywa na konsumencie, a profesjonalista chroni wyłącznie siebie, nie spełnia standardu dobrej wiary, którego wymaga dyrektywa 93/13. Tego stanowiska bronimy w sprawach naszych Klientów niezależnie od tego, jak szeroko Trybunał odpowie 26 listopada – bo o wygranej w sporze o WIBOR przesądza konkretna umowa i to, co bank powiedział kredytobiorcy przed jej podpisaniem.
C-607/25 a C-471/24 – dlaczego to nie jest powtórka z lutego
12 lutego 2026 r. TSUE wydał pierwszy wyrok o WIBOR-ze – w sprawie C-471/24. Banki ogłosiły wtedy „koniec tematu”. Niesłusznie. Trybunał potwierdził, że klauzula zmiennego oprocentowania podlega kontroli Sądu na gruncie dyrektywy 93/13, a oś sporu przeniósł na rzetelność informacji przekazanej konsumentowi – szerzej w tekstach WIBOR i wyrok TSUE C-471/24 oraz WIBOR pół roku po wyroku TSUE.
Sprawa krakowska idzie inną drogą. Nie dotyczy metodologii wskaźnika, tylko rozkładu ryzyka.
C-471/24 | C-607/25 | |
Sąd odsyłający | Sąd Okręgowy w Częstochowie | Sąd Okręgowy w Krakowie |
Główne pytanie | Czy klauzulę WIBOR można badać i o czym bank musiał poinformować | Czy model bez górnego limitu wzrostu oprocentowania zapewnia rzeczywistą równowagę stron |
Oś sporu | Przejrzystość i obowiązki informacyjne po wejściu BMR | Rozkład ryzyka między bankiem a konsumentem |
Status | Wyrok z 12 lutego 2026 r. | Wyrok zaplanowany na 26 listopada 2026 r. |
Na rozstrzygnięcie czekają jeszcze sprawy C-586/25 i C-630/25, które dotyczą starszych umów – z czasów, gdy WIBOR nie podlegał unijnemu rozporządzeniu BMR. Piszemy o nich w tekście Umowa sprzed 2018: nie było BMR.
Których kredytów dotyczy wyrok TSUE z 26 listopada?
Pytanie odwołuje się do art. 29 ust. 2 ustawy o kredycie hipotecznym, która obowiązuje od 22 lipca 2017 r. Wprost chodzi więc o kredyty hipoteczne ze zmiennym oprocentowaniem zawarte po tej dacie – czyli o umowy, które banki uważają dziś za najtrudniejsze do podważenia.
Argument o ryzyku bez granicy nie kończy się jednak na jednej ustawie. Mechanizm „wskaźnik + marża, bez limitu” jest taki sam w starszych kredytach złotowych. Jeżeli masz umowę sprzed lipca 2017 r., Twoja sprawa ma dodatkowo własne argumenty i własne pytania przed TSUE.
Roszczenia przysługują także wtedy, gdy kredyt został już spłacony lub refinansowany.
Co możesz zyskać? Trzy warianty wygranej z bankiem
Polskie Sądy już dziś – nie czekając na Luksemburg – wydają wyroki korzystne dla kredytobiorców z WIBOR-em. Każdy z nich kończy się jednym z trzech rozstrzygnięć. Wszystkie trzy obejmuje pozew WIBOR 3w1: jeden pozew, trzy żądania, ułożone od najkorzystniejszego.
Wariant | Co się dzieje z umową | Co zyskujesz |
1. Unieważnienie umowy | Umowa upada, strony zwracają sobie świadczenia, hipoteka do wykreślenia | Najwięcej: bank zwraca wszystkie wpłacone raty, Ty oddajesz wyłącznie nominalny kapitał |
2. Kredyt 0% | Umowa trwa, ale bez oprocentowania – znika WIBOR i marża | Zwrot wszystkich zapłaconych odsetek; dalej spłacasz sam kapitał |
3. Odwiborowanie | Umowa trwa, oprocentowanie to wyłącznie marża banku | Zwrot odsetek naliczonych ponad marżę i niższa rata do końca umowy |
To nie teoria. Sąd Okręgowy w Szczecinie (I C 397/22) uznał umowę za nieważną, Sąd Okręgowy w Suwałkach (I C 217/24) zostawił do spłaty sam kapitał, a Sąd Okręgowy w Jeleniej Górze (I C 383/24) obniżył oprocentowanie do marży 1,8%. Szczegóły w tekście Wyroki WIBOR: nieważność, kredyt 0% albo sama marża. Ile to oznacza przy Twoim kredycie, policzysz w kalkulatorze kredytu WIBOR.
Czekać na wyrok czy działać? Nie odkładaj analizy umowy
Treści wyroku nie zna dziś nikt – ani banki, ani kancelarie. Wiadomo natomiast, czego wyrok TSUE na pewno nie zrobi: nie obniży Twojej raty automatycznie i nie zmieni żadnej umowy z urzędu. Trybunał odpowiada na pytanie o prawo unijne. O konkretnej umowie rozstrzyga polski Sąd – i tylko w sprawie, którą ktoś wniósł.
Dlatego czekanie niczego nie daje, a kosztuje:
Każda rata to kolejne odsetki naliczone według klauzuli, którą można zakwestionować.
Analiza umowy wymaga czasu – kto ma ją gotową 26 listopada, ten od razu wie, jak wyrok przekłada się na jego sprawę.
Twoja sprawa nie stoi na jednym argumencie. Brak górnego limitu to jeden z zarzutów. Drugim – potwierdzonym już przez TSUE w sprawie C-471/24 – jest jakość informacji o ryzyku, jaką dostałeś przed podpisaniem umowy.
Stopy procentowe nie pytają o zgodę. Kolejna decyzja RPP może podnieść ratę szybciej, niż zapadnie jakikolwiek wyrok.
Co zrobić przed 26 listopada? 5 kroków
1. Znajdź umowę kredytu i wszystkie aneksy. Sprawdź datę zawarcia i zapis o oprocentowaniu (WIBOR 3M lub 6M + marża).
2. Poszukaj górnego limitu. Czy umowa wskazuje maksymalne oprocentowanie? Czy jest zapis chroniący bank przed ujemnym wskaźnikiem?
3. Zbierz dokumenty sprzed podpisania umowy: formularz informacyjny, symulacje rat, oświadczenie o ryzyku zmiennej stopy.
4. Pobierz z banku historię spłat i harmonogramy. To podstawa wyliczenia nadpłaty.
5. Prześlij umowę do bezpłatnej analizy w Departamencie ds. Kredytów Złotówkowych ŻBK. Przeanalizowaliśmy już ponad 500 umów WIBOR – dostaniesz wyliczenie korzyści dla każdego z trzech wariantów.
Najczęściej zadawane pytania (FAQ)
Kiedy TSUE ogłosi wyrok w sprawie WIBOR C-607/25?
Ogłoszenie wyroku zaplanowano na 26 listopada 2026 r. na godz. 9:30. Termin wynika z kalendarza sądowego TSUE; treść orzeczenia będzie znana dopiero po jego ogłoszeniu.
Czego dotyczy sprawa C-607/25?
Sąd Okręgowy w Krakowie zapytał, czy model zmiennej stopy „wskaźnik referencyjny + marża” zapewnia rzeczywistą równowagę stron umowy, skoro przepisy nie określają górnej granicy wzrostu wskaźnika ani marży, a odsetki maksymalne mogą się zmieniać przez cały okres kredytowania.
Czy po wyroku TSUE moja rata spadnie automatycznie?
Nie. Wyrok TSUE nie zmienia żadnej umowy z urzędu. Żeby usunąć z umowy WIBOR, całe oprocentowanie albo doprowadzić do jej unieważnienia, potrzebny jest wyrok polskiego Sądu w Twojej sprawie.
Mam kredyt sprzed lipca 2017 r. Czy ten wyrok mnie dotyczy?
Pytanie odnosi się wprost do ustawy o kredycie hipotecznym obowiązującej od 22 lipca 2017 r. Mechanizm ryzyka bez górnej granicy jest jednak taki sam w starszych umowach, a kredyty sprzed regulacji BMR mają dodatkowe argumenty – dotyczą ich sprawy C-586/25 i C-630/25.
Czy warto czekać z pozwem do 26 listopada?
Z analizą umowy – nie. Analiza jest bezpłatna i do niczego nie zobowiązuje, a pozwala od razu po ogłoszeniu wyroku ocenić, jak przekłada się on na Twoją sprawę. Spór o WIBOR opiera się też na obowiązkach informacyjnych banku, które TSUE potwierdził już w wyroku C-471/24.
Co to jest pozew WIBOR 3w1?
To jeden pozew z trzema żądaniami: unieważnienie umowy, kredyt 0% (usunięcie całego oprocentowania) albo odwiborowanie (kredyt na samej marży). Sąd rozpoznaje je w kolejności od najkorzystniejszego dla kredytobiorcy.
Czy mogę pozwać bank, jeśli kredyt już spłaciłem?
Tak. Roszczenia o zwrot nadpłaconych odsetek przysługują także przy kredycie spłaconym lub refinansowanym.
Podsumowanie
26 listopada 2026 r. TSUE ogłosi wyrok C-607/25 – drugi w historii wyrok o kredytach z WIBOR-em.
Tym razem chodzi o rozkład ryzyka: czy rata może rosnąć bez górnej granicy.
Ustawowy „limit” odsetek maksymalnych rośnie razem ze stopami – z 7,2% do 20,5% w niespełna dwa lata.
Fundacja ŻBK stoi na stanowisku, że ryzyko bez sufitu to nie równowaga stron.
Wyrok nie zadziała automatycznie. Pieniądze odzyskuje ten, kto ma przeanalizowaną umowę i własną sprawę.
Bezpłatna analiza umowy kredytu z WIBOR-em
|