Co banki mówią akcjonariuszom: 99% prawomocnych wyroków CHF przegranych
Sezon wyników za III kwartał 2026 r. pokazał to, czego banki nie mówią w komunikatach dla klientów. W raportach giełdowych większe banki frankowe podają, że około 99% otrzymanych i wykonanych prawomocnych wyroków w sprawach CHF było dla nich niekorzystnych. Przez dekadę sporów Sądy wydały dziesiątki tysięcy takich orzeczeń – to nie seria przypadków, lecz utrwalona linia orzecznicza oparta na dyrektywie 93/13 i wyrokach TSUE.
Jeszcze ważniejsze jest to, jak banki liczą rezerwy. W modelach ryzyka prawnego zakładają dziś przegraną w praktycznie 100% spraw sądowych i wyceniają koszt unieważnienia każdej spornej umowy. Innymi słowy: bank, który w piśmie do Klienta pisze o „bezzasadnych roszczeniach”, w raporcie dla inwestorów przyjmuje, że te roszczenia wygrają.
Jednocześnie łączne koszty ryzyka frankowego w bankach spadają rok do roku, a sektor notuje rekordowe zyski i zapowiada dywidendy. Nie dlatego, że banki zaczęły wygrywać – lecz dlatego, że większość aktywnych kredytów jest już w Sądzie albo została rozliczona ugodą. Banków stać na rozliczenie z każdym kredytobiorcą, również tym, który spłacił kredyt lata temu.
W Życiu Bez Kredytu widzimy to w praktyce: 1500 wygranych wyroków, w tym 56 spraw wygranych w Sądzie Najwyższym, i ponad 490 mln zł odzyskanych dla Klientów (dane własne ŻBK, stan na październik 2026 r.).
Eldorado banków: 134 mld zł zysku w pięć lat
Rekordowy kwartał nie jest wyjątkiem, lecz kontynuacją. Według danych KNF sektor bankowy w Polsce wypracował w latach 2021–2025 łącznie 133,8 mld zł zysku netto, z czego 49,0 mld zł w samym 2025 r. – ponad osiem razy więcej niż w 2021 r. Średnio to około 26,8 mld zł rocznie.
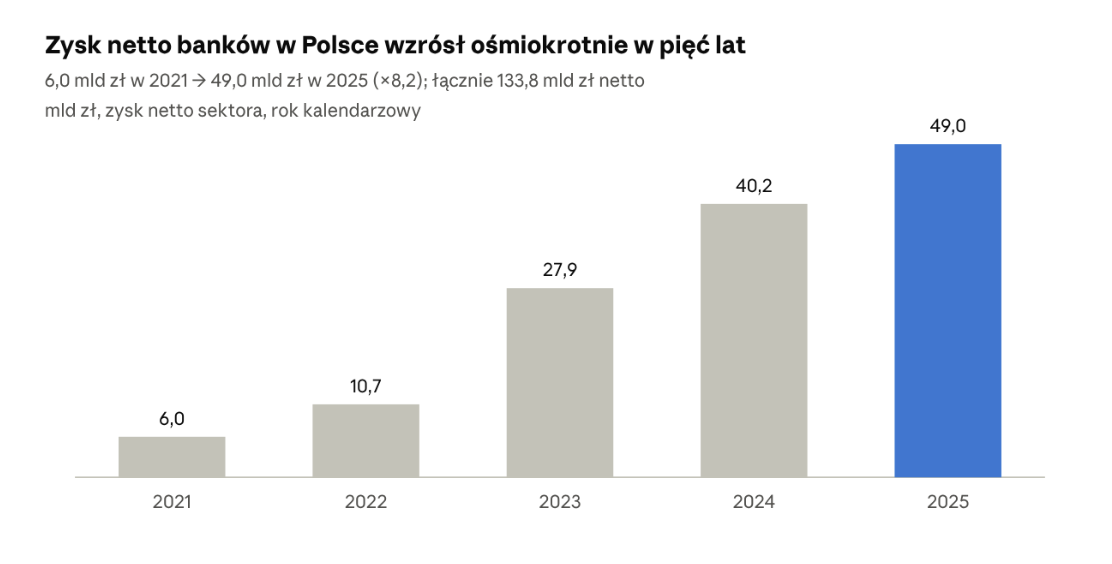
KNF, Informacja o sytuacji sektora bankowego w 2025 roku (tab. 2), za blogiem ŻBK „Eldorado banków”, 12.10.2026 · lata 2021–2025
Źródłem tych zysków jest przede wszystkim wynik odsetkowy, który wzrósł z 46,6 mld zł w 2021 r. do 110,3 mld zł w 2025 r. – czyli odsetki płacone przez kredytobiorców, także tych z umowami, które Sądy uznają za nieważne. Na tym tle argument banków o „nadmiernym obciążeniu” sporami konsumenckimi brzmi niewiarygodnie: koszty ryzyka frankowego spadają, zyski rosną, a sektor zapowiada dywidendy. Szerzej o zyskach sektora i o tym, ile mogą odzyskać kredytobiorcy złotowi, piszemy w tekście Eldorado banków: 134 mld zł zysku w 5 lat.
Spłacony, przewalutowany, refinansowany – nowa fala pozwów, którą banki już wyceniły
Liczba aktywnych kredytów CHF w Sądach spada, bo większość z nich została już pozwana. Rośnie za to udział spraw dotyczących umów, które formalnie przestały istnieć: w niektórych bankach już około co trzecia sprawa w toku dotyczy kredytu spłaconego w całości lub przewalutowanego na złote. Banki wprost piszą w raportach, że tworzą rezerwy na tysiące umów spłaconych i przewalutowanych, które – według ich własnych modeli – trafią do Sądu.
To trzy sytuacje, ale jedno roszczenie:
Kredyt spłacony w całości – umowa była nieważna od początku, więc każda rata ponad wypłacony kapitał to świadczenie nienależne, które bank musi oddać.
Kredyt przewalutowany na PLN – aneks nie „naprawia” nieuczciwej umowy; nadpłata z okresu indeksacji do CHF podlega zwrotowi, a często podważalny jest także sam aneks.
Kredyt refinansowany (spłacony nowym kredytem w innym banku) – dla roszczenia nie ma znaczenia, skąd pochodziły pieniądze na spłatę; liczy się to, ile Klient oddał bankowi ponad kapitał.
Dlaczego banki boją się tej fali bardziej niż poprzedniej? Bo w sprawach po spłacie nie ma już „karty przetargowej” w postaci salda do umorzenia. Bank nie może zaproponować przewalutowania ani obniżki raty – pozostaje mu wyłącznie zwrot gotówki. Dlatego rezerwy na te sprawy to realne pieniądze, które czekają na Klientów gotowych po nie sięgnąć.
Dlaczego spłata nie zamyka sprawy – co mówią TSUE i Sąd Najwyższy
Spłata kredytu nie konwaliduje nieważnej umowy. Jeżeli umowa zawierała klauzule abuzywne (nieuczciwy mechanizm indeksacji lub denominacji), Sąd stwierdza jej nieważność niezależnie od tego, czy kredyt jest nadal spłacany, czy został zamknięty lata temu. Podstawą zwrotu jest art. 410 k.c. (świadczenie nienależne), a zasadą rozliczenia – teoria dwóch kondykcji potwierdzona uchwałą Sądu Najwyższego III CZP 6/21: bank oddaje wszystko, co pobrał, Klient oddaje wyłącznie wypłacony kapitał.
Trzy filary, na których opiera się roszczenie po spłacie:
Przedawnienie liczy się od wiedzy Klienta, nie od daty raty. TSUE (m.in. C-28/22) i Sąd Najwyższy (uchwała III CZP 25/22) przesądziły, że termin przedawnienia roszczeń konsumenta nie może rozpocząć biegu, zanim dowiedział się on o nieuczciwym charakterze umowy. Kredyt spłacony w 2015 czy 2019 r. nadal podlega rozliczeniu.
Odsetki ustawowe od wezwania do zapłaty. Po wyroku TSUE C-140/22 bank nie może uzależniać odsetek od żadnego oświadczenia Klienta – odsetki za opóźnienie należą się od dnia wezwania, obecnie w wysokości ponad 9% rocznie.
Bank nie dostanie nic ponad kapitał. TSUE (C-520/21, C-756/22) wykluczył wynagrodzenie za korzystanie z kapitału i waloryzację. W sprawie po spłacie kapitał jest już dawno zwrócony, więc bank nie ma żadnego roszczenia wzajemnego, którym mógłby straszyć Klienta.
Ustawa frankowa obowiązująca od sierpnia 2026 r. dodatkowo przyspiesza postępowania i ogranicza bankom możliwość przeciągania spraw w Sądzie Najwyższym. Dla spraw po spłacie oznacza to krótszą drogę do prawomocnego wyroku i pieniędzy.
Ile może odzyskać nasz Klient – przykład rozliczenia po spłacie
Przykład poglądowy (kwoty zaokrąglone): kredyt indeksowany do CHF z 2008 r., wypłacony kapitał 300 000 zł, spłacony w całości w 2021 r.
Pozycja | Kwota |
|---|---|
Kapitał wypłacony przez bank | 300 000 zł |
Suma rat, prowizji i opłat zapłaconych przez Klienta | 520 000 zł |
Nadpłata do zwrotu (teoria dwóch kondykcji) | 220 000 zł |
Odsetki ustawowe za opóźnienie od wezwania (ok. 2,5 roku procesu) | ok. 50 000 zł |
Zwrot kosztów procesu od banku | ok. 12 000 zł |
Łącznie na rzecz Klienta | ok. 280 000 zł |
W sprawie po spłacie nie ma salda do umorzenia, więc cała korzyść to gotówka na koncie Klienta. Przy kredytach spłaconych w okresie wysokiego kursu franka nadpłata bywa większa niż sam kapitał. Dokładną kwotę dla Twojej umowy wyliczymy bezpłatnie – wystarczy zaświadczenie z banku o historii spłat, o które pomagamy wystąpić.
Ugoda po spłacie – dlaczego zwykle się nie opłaca
Programy ugodowe banków zostały zaprojektowane dla kredytów aktywnych: bank przelicza saldo na złote i obniża pozostały dług. Kredytobiorcy po spłacie bank nie ma czego umorzyć, więc jego propozycja sprowadza się do niewielkiej jednorazowej wypłaty – w naszej praktyce najczęściej ułamka kwoty zasądzanej przez Sąd.
Na co uważać, zanim podpiszesz:
Zrzeczenie się roszczeń – standardowa klauzula ugody zamyka drogę do Sądu na zawsze, także wobec roszczeń, o których bank nie wspomina.
Brak odsetek ustawowych – ugoda nie obejmuje odsetek za opóźnienie, które w sprawie sądowej potrafią stanowić 20–30% całej kwoty.
Propozycja wysłana z pominięciem pełnomocnika – coraz częściej banki piszą bezpośrednio do Klienta, który ma już sprawę w Sądzie. Każdą taką propozycję należy przekazać pełnomocnikowi, zanim się na nią odpowie.
ŻBK zawarło 800 ugód z bankami – ale każdą negocjujemy na podstawie wyliczenia, ile Klient otrzymałby po wyroku. Ugoda ma sens tylko wtedy, gdy jest bliska tej kwocie i oszczędza lata czekania. Po spłacie kredytu taki warunek spełnia niewiele ofert, dlatego w tych sprawach rekomendujemy pozew.
Jak ŻBK prowadzi sprawy po spłacie – i co zrobić teraz
Od 11 lat prowadzimy spory konsumentów z bankami: 3400 spraw o wartości 1,2 mld zł, 1500 wygranych wyroków, 800 ugód, ponad 490 mln zł odzyskanych dla Klientów, 9 postępowań przed TSUE i 56 spraw wygranych w Sądzie Najwyższym. Nad każdą sprawą pracuje zespół ponad 60 specjalistów – prawników, ekonomistów i analityków, którzy od pierwszego dnia wyliczają roszczenie co do złotówki (dane własne ŻBK, stan na październik 2026 r.).
W sprawie spłaconego kredytu działamy w trzech krokach:
Bezpłatna analiza umowy i historii spłat – sprawdzamy klauzule, aneksy i przewalutowanie, a następnie wyliczamy nadpłatę i odsetki.
Wezwanie do zapłaty – uruchamia bieg odsetek ustawowych i daje bankowi szansę na rozliczenie bez Sądu.
Pozew i prawomocny wyrok – egzekucję wyroku i rozliczenie z bankiem prowadzi nasz Departament Sukcesu, aż pieniądze trafią na konto Klienta.
Banki już odłożyły pieniądze na Twój zwrot. Umów bezpłatną analizę na zyciebezkredytu.pl/umow-spotkanie i sprawdź, ile bank ma Ci oddać.
FAQ – spłacony kredyt frankowy
Czy mogę pozwać bank, jeśli spłaciłem kredyt kilka lat temu? Tak. Nieważność umowy nie zależy od tego, czy kredyt jest aktywny. Termin przedawnienia liczy się od momentu, w którym dowiedziałeś się o nieuczciwych klauzulach, a nie od daty ostatniej raty.
Co z kredytem przewalutowanym na złote? Aneks przewalutowujący nie usuwa abuzywności pierwotnej umowy. Nadpłata z okresu, gdy kredyt był powiązany z CHF, podlega zwrotowi; często Sąd uznaje za nieważną całą umowę wraz z aneksem.
Czy bank może zażądać ode mnie czegoś w zamian? Nie. Po spłacie kapitał jest już zwrócony, a TSUE wykluczył wynagrodzenie za korzystanie z kapitału i waloryzację. Bank może jedynie bronić się w procesie.
Ile trwa sprawa po spłacie? Zwykle krócej niż sprawa aktywnego kredytu: nie ma sporu o dalszą spłatę ani wniosku o zabezpieczenie, a od sierpnia 2026 r. ustawa frankowa przyspiesza postępowania i ogranicza kasacje banków.
Jakie dokumenty są potrzebne? Umowa z aneksami oraz zaświadczenie z banku o wypłacie i historii spłat. Jeśli nie masz dokumentów, pomagamy je uzyskać – bank ma obowiązek je wydać.