Najważniejsze fakty
|
„Wrocław – inny stan umysłu”. Skąd to powiedzenie?
Wśród frankowiczów i ich pełnomocników od lat krąży powiedzenie, że Sądy we Wrocławiu to „inny stan umysłu”. Nie chodzi o złośliwość. Chodzi o to, że w czasie, gdy w całej Polsce unieważnianie umów frankowych stało się standardem opartym na orzecznictwie TSUE i Sądu Najwyższego, w części wrocławskich składów wciąż można było usłyszeć argumenty rodem z 2015 roku: że indeksacja jest legalna, że kurs rósł „dla obu stron”, a konsument przecież podpisał oświadczenie o ryzyku.
Sprawa naszych Klientów – Państwa K. – jest podręcznikowym przykładem tego zjawiska. I właśnie dlatego jest tak ważna: Sąd Najwyższy, uchylając wrocławski wyrok, rozprawił się z każdym z tych argumentów. Stanowisko Fundacji Na Rzecz Ochrony Konsumentów Życie Bez Kredytu jest jednoznaczne: konsument nie może ponosić konsekwencji tego, w którym mieście przypadkiem toczy się jego sprawa. Dyrektywa 93/13 jest jedna, uchwała III CZP 25/22 jest jedna – i Sąd Najwyższy właśnie to przypomniał.
Historia sprawy: od wygranej, przez przegraną, po Sąd Najwyższy
Sierpień 2008. Nasi Klienci zawierają z Euro Bank S.A. we Wrocławiu umowę kredytu hipotecznego indeksowanego do franka szwajcarskiego. Jak w tysiącach podobnych umów, kurs do przeliczeń ustala bank według własnej tabeli.
Listopad 2021. Sąd Okręgowy we Wrocławiu ustala nieważność umowy i zasądza od banku 175 664,39 zł oraz 39 448,48 CHF z ustawowymi odsetkami za opóźnienie, a także 11 934 zł kosztów procesu. Klasyczna, dobrze uzasadniona wygrana frankowiczów.
Czerwiec 2022. Sąd Apelacyjny we Wrocławiu (I ACa 348/22) zmienia wyrok: oddala żądanie główne i ewentualne, a naszych Klientów obciąża kosztami – 10 800 zł za I instancję i 43 080 zł za postępowanie apelacyjne. Ludzie, którzy wygrali z bankiem, mają mu zapłacić 53 880 zł.
Skarga kasacyjna. Eksperci ŻBK zaskarżają wyrok w całości, zarzucając naruszenie m.in. art. 385¹ § 1 i 2 k.c. w zw. z art. 6 ust. 1 i art. 4 ust. 2 dyrektywy 93/13, art. 58 § 1–3 w zw. z art. 353¹ k.c., art. 189 k.p.c. oraz art. 386 § 1 i 4 k.p.c. Bank wnosi o oddalenie skargi.
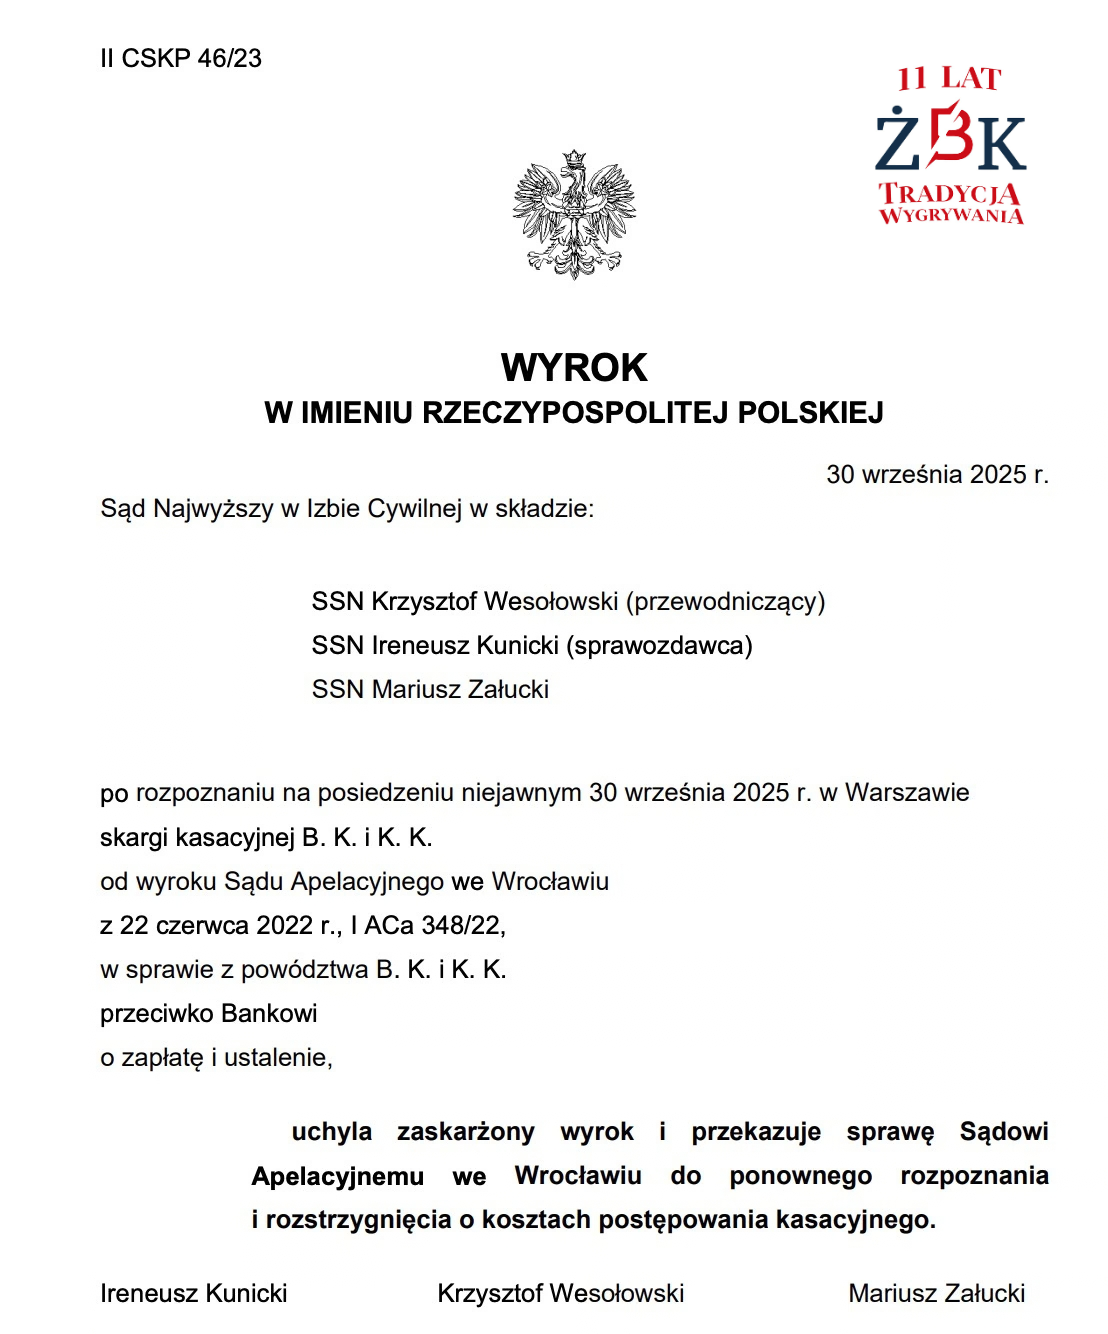
Wrzesień 2025. Sąd Najwyższy w składzie SSN Krzysztof Wesołowski (przewodniczący), SSN Ireneusz Kunicki (sprawozdawca) i SSN Mariusz Załucki uchyla wyrok wrocławskiego Sądu Apelacyjnego i przekazuje mu sprawę do ponownego rozpoznania wraz z rozstrzygnięciem o kosztach postępowania kasacyjnego. Wyrok zapadł na posiedzeniu niejawnym, a na odpis z pisemnym uzasadnieniem – przekazany za pośrednictwem Sądu Apelacyjnego – czekaliśmy niemal rok: dotarł do nas 18 września 2026 r. Taka jest cena postępowania kasacyjnego. Od wyroku Sądu Apelacyjnego minęły ponad cztery lata, ale dziś mamy w ręku pisemny dokument, który dla wrocławskiego Sądu jest instrukcją nie do podważenia.
Co powiedział Sąd Apelacyjny we Wrocławiu?
Żeby zrozumieć skalę błędu, trzeba przytoczyć argumentację wrocławskiego Sądu. Uznał on, że:
zakres pouczeń, jakie otrzymali nasi Klienci, był „wystarczający” – także co do skutków powiązania kredytu z walutą obcą;
wskazane przez powodów postanowienia umowy nie były abuzywne;
powiązanie kwoty kredytu i rat z kursem waluty obcej nie jest sprzeczne z art. 69 ust. 1 Prawa bankowego, więc nie ma podstaw do nieważności z art. 58 § 1 k.c.;
wzrost kursu nie prowadzi do nieważności, bo mechanizm indeksacji „wywołuje skutki dla obu stron umowy” i został ustalony „na zasadzie ryzyka” dla banku i kredytobiorcy;
„pokrzywdzenie” kredytobiorcy jest skutkiem wzrostu wartości waluty, a nie zapisów umowy – samo indeksowanie nie jest więc pokrzywdzeniem;
poza „sądową waloryzacją” świadczeń nie ma podstaw do ingerencji w treść umowy.
Innymi słowy: w czerwcu 2022 r. Sąd Apelacyjny we Wrocławiu rozstrzygnął sprawę frankową tak, jakby nie było wyroków TSUE z 2021 r., wyroków Sądu Najwyższego z lat 2016–2022 ani dyrektywy 93/13. Sąd Najwyższy podsumował to jednym zdaniem:
„Stanowisko Sądu Apelacyjnego, na co trafnie wskazują skarżący, pozostaje w kolizji z orzecznictwem Sądu Najwyższego i TSUE.” — wyrok SN z 30.09.2025 r., II CSKP 46/23
Sześć błędów wrocławskiego Sądu Apelacyjnego – według Sądu Najwyższego i Fundacji ŻBK
Błąd 1. „Pouczenia były wystarczające” – standard informacyjny banku zamiast standardu TSUE
Sąd Apelacyjny uznał, że skoro nasi Klienci zostali pouczeni o ryzyku, bank spełnił swój obowiązek. Sąd Najwyższy odpowiedział, przywołując wyrok II CSK 483/18 oraz wyroki TSUE C-776/19, C-782/19, C-26/13 i C-186/16: nie wystarczy wpisać do umowy, że ryzyko kursowe ponosi kredytobiorca, i odebrać od niego oświadczenie o standardowej treści. Bank musiał ze „szczególną starannością” wyraźnie wskazać zagrożenia – tak, by konsument, który „z reguły posiada tylko elementarną znajomość rynku finansowego”, zrozumiał, że zaciągnięcie tego kredytu „jest bardzo ryzykowne”, a on sam ponosi przez cały okres umowy „nieograniczone niczym ryzyko kursowe”.
Nasza ocena: to sedno sporu frankowego od dziesięciu lat. „Wystarczalności” pouczeń nie mierzy się tym, czy konsument coś podpisał, ale tym, czy bank pokazał mu realny scenariusz: co stanie się z ratą i saldem, gdy frank podrożeje o 50, 80 czy 100 procent. Sąd we Wrocławiu przyjął standard banku, nie standard dyrektywy 93/13.
Błąd 2. „Klauzule nie są abuzywne” – wbrew linii orzeczniczej utrwalonej od 2016 r.
Zdaniem Sądu Najwyższego abuzywność klauzul przeliczeniowych pozwalających bankowi swobodnie kształtować kurs została w orzecznictwie SN i TSUE „przesądzona”. Sąd Najwyższy wskazał wyroki I CSK 1049/14 (2016 r.), IV CSK 285/16 (2017 r.), II CSK 19/18 (2019 r.) i V CSK 382/18 (2019 r.). Takie postanowienia są nietransparentne, dają bankowi pole do arbitralnego działania, obarczają kredytobiorcę nieprzewidywalnym ryzykiem i naruszają równorzędność stron. Co istotne, są niedozwolone niezależnie od tego, czy swoboda banku w ustalaniu kursu jest pełna, czy w jakiś sposób ograniczona.
Nasza ocena: w czerwcu 2022 r. każde z tych orzeczeń było znane od lat. Wszystkie wyroki TSUE i niemal wszystkie orzeczenia Sądu Najwyższego przywołane w uzasadnieniu zapadły przed 22 czerwca 2022 r. Wrocławski Sąd nie mierzył się z nowym problemem prawnym – zignorował problem dawno rozstrzygnięty.
Błąd 3. Pomylenie legalności indeksacji z abuzywnością klauzul – art. 69 Prawa bankowego zamiast art. 385¹ k.c.
Sąd Apelacyjny odpowiedział na pytanie, którego nikt nie zadał: czy kredyt indeksowany jest w ogóle dopuszczalny w świetle art. 69 Prawa bankowego. Nie odpowiedział natomiast na pytanie kluczowe: czy konkretne klauzule przeliczeniowe w tej umowie są niedozwolone. Sąd Najwyższy przypomniał, że klauzule kształtujące mechanizm indeksacji określają główne świadczenia stron (V CSK 382/18, I CSK 159/17, I CSK 242/18, I CSKP 55/21, II CSKP 459/22) i – skoro nie zostały wyrażone jasno i precyzyjnie – podlegają badaniu pod kątem art. 385¹ § 1 k.c.
Nasza ocena: to klasyczna podmiana pytania. Frankowicze nie twierdzą, że indeksacja jest zakazana. Twierdzą, że bank przyznał sobie prawo jednostronnego ustalania kursu – i to jest zakazane. Sąd we Wrocławiu ocenił abstrakcyjną konstrukcję zamiast konkretnej umowy naszych Klientów.
Błąd 4. „Ryzyko obciąża obie strony” – teza sprzeczna z wyrokami TSUE C-776/19 i C-782/19
Wrocławski Sąd napisał, że mechanizm indeksacji „wywołuje skutki dla obu stron” i został ustalony „na zasadzie ryzyka”. Sąd Najwyższy przywołał wyroki TSUE z 10 czerwca 2021 r., w których Trybunał wyjaśnił, że warunki umowy powodujące ponoszenie przez kredytobiorcę nieograniczonego ryzyka kursowego mogą prowadzić do znaczącej nierównowagi praw i obowiązków stron – jeśli bank nie mógł racjonalnie oczekiwać, że rzetelnie poinformowany konsument zaakceptowałby takie nieproporcjonalne ryzyko w drodze indywidualnych negocjacji.
Nasza ocena: „symetria ryzyka” to narracja banków, nie fakt ekonomiczny. Bank zabezpiecza swoją pozycję walutową na rynku międzybankowym, a konsument z pensją w złotych stoi z otwartą, nieograniczoną ekspozycją przez trzydzieści lat. Powtarzanie tezy o symetrii rok po wyroku C-776/19 to właśnie ten „inny stan umysłu”, o którym mówią frankowicze.
Błąd 5. „Sądowa waloryzacja” zamiast sankcji z dyrektywy 93/13 – wbrew zasadzie prawnej z uchwały III CZP 25/22
Sąd Apelacyjny zasugerował, że jedyną dopuszczalną ingerencją w umowę byłoby „ukształtowanie na nowo wzajemnych świadczeń” w granicach sądowej waloryzacji. Sąd Najwyższy przypomniał uchwałę całej Izby Cywilnej z 25 kwietnia 2024 r., III CZP 25/22, która na podstawie art. 87 § 1 ustawy o Sądzie Najwyższym ma moc zasady prawnej: abuzywna klauzula kursowa nie wiąże, nie można zastąpić jej innym sposobem ustalenia kursu wynikającym z przepisów prawa lub zwyczajów, a jeśli kursu nie da się ustalić – umowa nie wiąże także w pozostałym zakresie. Skład orzekający wprost oświadczył, że tezy tej uchwały „są uwzględniane i aprobowane” i że to one przesądziły o uznaniu zarzutów skargi.
Nasza ocena: uchwała zapadła po wrocławskim wyroku, ale niczego nowego nie wymyśliła – potwierdziła linię, którą TSUE wyznaczył już w sprawie Dziubak (C-260/18) w 2019 r. „Sądowa waloryzacja” w sprawie frankowej to próba ratowania umowy za konsumenta i wbrew niemu. Dyrektywa 93/13 nie przewiduje „naprawiania” nieuczciwej umowy przez Sąd. Przewiduje, że nieuczciwy warunek nie wiąże, a konsekwencje ponosi bank – efekt odstraszający jest celem dyrektywy, nie skutkiem ubocznym.
Błąd 6. Odebranie Klientom interesu prawnego w ustaleniu nieważności (art. 189 k.p.c.)
Oddalając żądanie ustalenia nieważności umowy, Sąd Apelacyjny naruszył art. 189 k.p.c. – Sąd Najwyższy uznał ten zarzut skargi za trafny. Możliwość dochodzenia zwrotu zapłaconych rat nie eliminuje interesu prawnego kredytobiorcy w żądaniu ustalenia nieistnienia stosunku prawnego. Interes prawny trzeba rozumieć elastycznie, z uwzględnieniem celu tej instytucji, szeroko pojmowanego prawa do Sądu i konkretnych okoliczności sprawy. Jeżeli ze spornej umowy wynikają dalsze skutki – a przy kredycie hipotecznym wynikają zawsze: przyszłe raty i hipoteka – tylko wyrok ustalający definitywnie kończy niepewność (Sąd Najwyższy przywołał m.in. uchwały III CZP 171/93 i III CZP 27/15, wyroki II CSKP 87/22 i II CSK 9/21 oraz postanowienie I CSK 3258/23).
Nasza ocena: bez ustalenia nieważności konsument zostaje z „żywą” umową i hipoteką, płaci dalej raty i za kilka lat musi iść do Sądu ponownie. To rozwiązanie wygodne wyłącznie dla banku.
Co teraz? Sąd Apelacyjny we Wrocławiu jest związany wykładnią Sądu Najwyższego
Sprawa wraca do Sądu Apelacyjnego we Wrocławiu, ale nie wraca do punktu wyjścia. Zgodnie z art. 398²⁰ k.p.c. Sąd, któremu sprawę przekazano, jest związany wykładnią prawa dokonaną w tej sprawie przez Sąd Najwyższy. Wrocławski Sąd nie może już:
uznać klauzul przeliczeniowych za nieabuzywne;
bronić tezy o „wystarczających” pouczeniach w oderwaniu od standardu TSUE;
zastępować abuzywnej klauzuli kursem z ustawy lub zwyczaju;
odmówić naszym Klientom interesu prawnego w ustaleniu nieważności.
Sąd Najwyższy dodał, że przy takim kierunku oceny bezprzedmiotowe stało się rozważanie relacji między żądaniem głównym a ewentualnym w ujęciu wrocławskiego Sądu – cała konstrukcja, na której oparto oddalenie powództwa, upadła razem ze swoją fałszywą przesłanką. Wyrok został uchylony w całości, razem z rozstrzygnięciem o kosztach: obowiązek zapłaty bankowi 53 880 zł przestał istnieć.
Przegrałeś we Wrocławiu? Sprawdź, czy przysługuje Ci skarga kasacyjna
Ta sprawa potwierdza regułę, którą Fundacja ŻBK powtarza od lat: prawomocna przegrana w Sądzie Apelacyjnym nie kończy sprawy, jeśli Sąd orzekł wbrew utrwalonej linii Sądu Najwyższego i TSUE. Skarga kasacyjna wchodzi w grę, gdy:
wartość przedmiotu zaskarżenia wynosi co najmniej 50 000 zł (art. 398² § 1 k.p.c.) – w sprawach frankowych niemal zawsze;
skargę wniesie adwokat lub radca prawny w terminie dwóch miesięcy od doręczenia wyroku z uzasadnieniem (art. 398⁵ § 1 k.p.c.);
da się wykazać istotne zagadnienie prawne, potrzebę wykładni przepisów budzących rozbieżności w orzecznictwie, nieważność postępowania albo oczywistą zasadność skargi (art. 398⁹ § 1 k.p.c.).
OSTRZEŻENIE PROCESOWE: zegar tyka od ogłoszenia wyroku!Na wniesienie skargi kasacyjnej masz 2 miesiące od doręczenia wyroku z uzasadnieniem (art. 398⁵ § 1 k.p.c.). Ale wniosek o sporządzenie i doręczenie uzasadnienia wyroku Sądu Apelacyjnego musisz złożyć w nieprzekraczalnym terminie 7 dni od jego ogłoszenia (art. 387 § 3 k.p.c., opłata 100 zł). To najczęstsza przyczyna tragedii frankowiczów, którzy przegrali w II instancji z przypadkowym pełnomocnikiem: zaczynają szukać pomocy dwa–trzy tygodnie po wyroku, gdy jest już za późno.Jeśli Twój pełnomocnik spóźni się z tym wnioskiem choćby o jeden dzień, droga do Sądu Najwyższego zostanie zamknięta. |
Sąd Najwyższy nie bada na nowo faktów ani dowodów – ocenia prawo (art. 398³ § 3 k.p.c.). Wyrok wydany wbrew zasadzie prawnej z uchwały III CZP 25/22 to najczystszy przypadek naruszenia prawa materialnego, jaki można sobie wyobrazić. Dlatego przegrana we Wrocławiu z takim uzasadnieniem, jak w sprawie Państwa K., jest dla nas sygnałem do działania, nie do rezygnacji.
ŻBK w liczbachEksperci ŻBK wygrali w Sądzie Najwyższym 56 spraw i prowadzili 9 postępowań przed TSUE. Nasz bilans to 1 500 wygranych wyroków, ponad 490 mln zł odzyskanych dla Klientów i 800 ugód z bankami.Dane własne ŻBK, stan na wrzesień 2026 r. |
Przegrałeś w Sądzie Apelacyjnym? Nie czekaj – zegar kasacyjny bije.
Dwa miesiące na sporządzenie i wniesienie skargi kasacyjnej przez adwokata to w realiach sporu z bankiem bardzo mało czasu, a siedem dni na wniosek o uzasadnienie mija, zanim większość frankowiczów w ogóle zacznie szukać pomocy. Każdy dzień zwłoki oddala Cię od odwrócenia wyroku.
Prześlij odpis wyroku Sądu Apelacyjnego wraz z uzasadnieniem do pilnej analizy Ekspertów ŻBK. Ocenimy, czy wyrok Sądu Najwyższego II CSKP 46/23 otwiera drogę do uchylenia Twojej przegranej – we Wrocławiu albo w jakimkolwiek innym Sądzie Apelacyjnym.
Podsumowanie – stanowisko Fundacji ŻBK
Sąd Apelacyjny we Wrocławiu oddalił pozew frankowy wbrew utrwalonemu orzecznictwu Sądu Najwyższego i TSUE. Sąd Najwyższy nazwał to wprost „kolizją”.
Sześć błędów wrocławskiego Sądu: standard pouczeń z umowy zamiast standardu TSUE, odmowa uznania abuzywności klauzul, pomylenie legalności indeksacji z abuzywnością, teza o „symetrii ryzyka”, „sądowa waloryzacja” zamiast sankcji z dyrektywy oraz odebranie Klientom interesu prawnego z art. 189 k.p.c.
Wyrok uchylono w całości – razem z kosztami 53 880 zł zasądzonymi na rzecz banku. Sprawa wraca do Wrocławia, a Sąd jest związany wykładnią Sądu Najwyższego.
Przegrana we Wrocławiu to nie wyrok ostateczny. Jeśli Sąd orzekł wbrew linii Sądu Najwyższego, skarga kasacyjna daje realną szansę na odwrócenie wyniku.
Choć wyrok II CSKP 46/23 dyscyplinuje Sąd Apelacyjny we Wrocławiu, płynące z niego wnioski mają moc uniwersalną. Jeżeli jakikolwiek Sąd Apelacyjny w Polsce oddalił Twój pozew, forsując tezę o „symetrii ryzyka” albo zastępując kurs banku średnim kursem NBP wbrew uchwale III CZP 25/22 – Sąd Najwyższy dał Ci do ręki gotowy oręż kasacyjny.
FAQ – najczęstsze pytania
Czy wyrok Sądu Najwyższego oznacza, że nasi Klienci już wygrali?
Formalnie sprawa wraca do Sądu Apelacyjnego we Wrocławiu. Sąd ten jest jednak związany wykładnią Sądu Najwyższego (art. 398²⁰ k.p.c.), która przesądza abuzywność klauzul przeliczeniowych i interes prawny w ustaleniu nieważności. Wyrok oddalający powództwo i zasądzający koszty na rzecz banku przestał istnieć.
Ile mam czasu na skargę kasacyjną po przegranej w Sądzie Apelacyjnym?
Dwa miesiące od doręczenia wyroku z uzasadnieniem. Wniosek o uzasadnienie składa się w ciągu tygodnia od ogłoszenia wyroku (opłata 100 zł). Skargę musi sporządzić adwokat lub radca prawny.
Nie złożyłem wniosku o uzasadnienie w ciągu 7 dni. Czy mogę jeszcze coś zrobić?
Bez doręczonego wyroku z uzasadnieniem skarga kasacyjna jest niedopuszczalna. Jedyną furtką jest wniosek o przywrócenie terminu (art. 168 k.p.c.) – tylko wtedy, gdy uchybienie nastąpiło bez winy strony – złożony w ciągu tygodnia od ustania przyczyny razem ze spóźnionym wnioskiem o uzasadnienie. Zaniedbanie pełnomocnika co do zasady obciąża stronę, dlatego liczy się każdy dzień.
Czy każdą przegraną w Sądzie Apelacyjnym można zaskarżyć do Sądu Najwyższego?
Nie. Wartość przedmiotu zaskarżenia musi wynosić co najmniej 50 000 zł, a Sąd Najwyższy przyjmuje skargę do rozpoznania tylko wtedy, gdy występuje istotne zagadnienie prawne, rozbieżność w orzecznictwie, nieważność postępowania albo skarga jest oczywiście uzasadniona. Sąd Najwyższy nie ocenia na nowo faktów i dowodów – tylko prawo.
Dlaczego uchwała III CZP 25/22 jest tak ważna dla frankowiczów?
Bo jako uchwała całej Izby Cywilnej ma moc zasady prawnej i wiąże wszystkie składy Sądu Najwyższego. Przesądza, że abuzywnej klauzuli kursowej nie można niczym zastąpić, a bez niej umowa nie wiąże w całości. Każdy wyrok Sądu Apelacyjnego wydany wbrew niej jest narażony na uchylenie.
Co z kosztami 53 880 zł, które Sąd Apelacyjny zasądził od Klientów na rzecz banku?
Wyrok został uchylony w całości, więc to rozstrzygnięcie nie istnieje. O kosztach wszystkich instancji, w tym postępowania kasacyjnego, Sąd Apelacyjny orzeknie ponownie – stosownie do wyniku sprawy. Jeżeli bank zdążył koszty wyegzekwować, przy ponownym rozpoznaniu sprawy można żądać ich zwrotu (art. 415 w zw. z art. 398¹⁵ § 1 k.p.c.).