|
Nie możesz przeczytać? Skorzystaj z odtwarzacza i posłuchaj!
Getting your Trinity Audio player ready...
|
Najważniejsze fakty
|
Lato 2008: frank za 1,96 zł i obietnica taniej raty
Poznaj pana Marka. To postać umowna, ale jego historię zna każdy frankowicz.
Lipiec 2008 r. Marek ma 34 lata, żonę, córkę w drodze i upatrzone 60 metrów na nowym osiedlu. Kredyt w złotych? Zdolność „na styk”. We frankach – bez problemu, a rata o kilkaset złotych niższa. Doradca uspokaja: frank szwajcarski to najstabilniejsza waluta świata.
Frank kosztuje wtedy 1,96 zł – najmniej w całym XXI wieku. Bank przelicza 300 tys. zł kredytu na ponad 150 tys. franków. Marek podpisuje umowę na 30 lat. Nie wie, że właśnie wziął na siebie nieograniczone ryzyko kursowe, a bank zostawił sobie prawo do ustalania kursów we własnych tabelach.
18 lat w pętli kursu
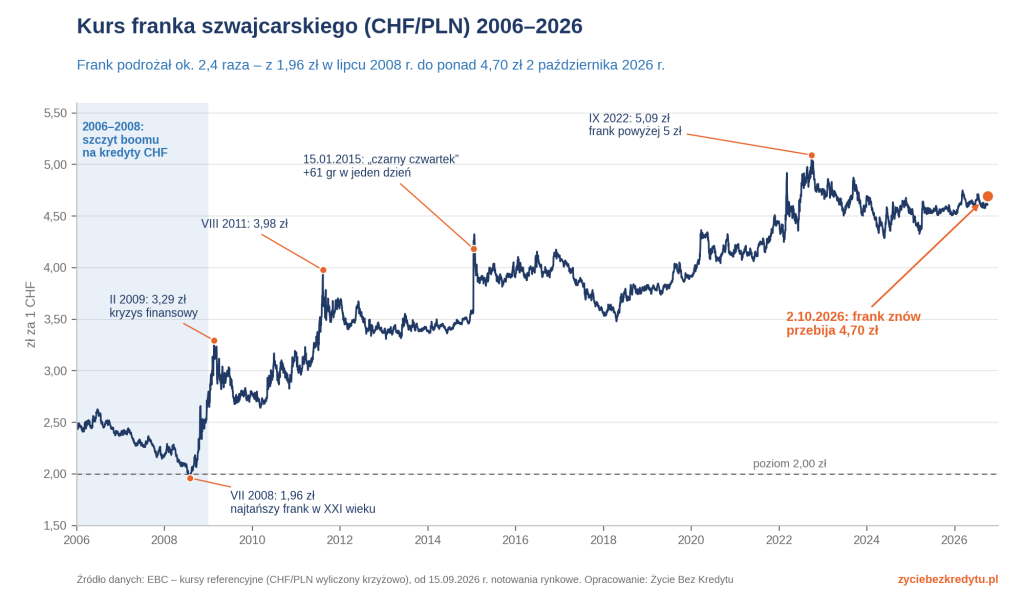
Luty 2009 r. Frank kosztuje 3,29 zł. Kredyt, który miał być wart 300 tys. zł, w przeliczeniu na złote zbliża się do pół miliona.
Sierpień 2011 r. Frank dobija do 3,98 zł. Marek – jak tysiące frankowiczów – zaczyna kupować franki w kantorze internetowym i płacić raty bezpośrednio w CHF. Od 2011 r. pozwala na to tzw. ustawa antyspreadowa. Przynajmniej przestaje dopłacać do bankowego spreadu.
15 stycznia 2015 r. – „czarny czwartek”. Szwajcarski bank centralny przestaje bronić kursu franka do euro. Frank w jeden dzień drożeje o 61 groszy. Po prawie siedmiu latach spłat Marek ma do oddania – w przeliczeniu na złote – więcej, niż pożyczył.
Wrzesień 2022 r. Frank przekracza 5 zł (5,09 zł). Po 14 latach płacenia saldo kredytu w złotych wciąż jest wyższe niż kwota, którą Marek dostał od banku. W jego domu nie rozmawia się już o wakacjach. Rozmawia się o kursie franka.
Ile kosztowało 100 franków raty?
Moment | Kurs CHF/PLN | 100 CHF raty kosztowało |
|---|---|---|
Lipiec 2008 r. | 1,96 zł | 196 zł |
Luty 2009 r. | 3,29 zł | 329 zł |
Sierpień 2011 r. | 3,98 zł | 398 zł |
15 stycznia 2015 r. („czarny czwartek”) | 4,18 zł | 418 zł |
Wrzesień 2022 r. | 5,09 zł | 509 zł |
2 października 2026 r. | 4,69 zł* | 469 zł |
* kurs średni NBP z 2.10.2026 r. (4,6942 zł); w trakcie notowań frank kosztował ok. 4,72 zł. Kursy średnie – bank doliczał do rat jeszcze swój spread.
Bank nie ryzykował niczego. Całe ryzyko spadło na Klienta
Gdy frankowicz tracił, bank zarabiał. Wypłatę kredytu przeliczał po swoim kursie kupna, raty – po swoim kursie sprzedaży. Oba kursy ustalał sam, we własnych tabelach. Różnica, czyli spread, była jego zyskiem przy każdej racie.
Ryzyko kursowe – nieograniczone i niezrozumiałe dla przeciętnego Klienta – w całości spadło na kredytobiorcę. Bank znał historię wahań franka. Marek wiedział tylko, że rata „ma być niższa”.
Dziś Sądy oceniają to jednoznacznie: postanowienia, które pozwalały bankowi samodzielnie ustalać kurs i przerzucały na konsumenta nieograniczone ryzyko kursowe, są niedozwolone (art. 385¹ § 1 k.c.) i nie wiążą Klienta.
Punkt zwrotny: TSUE, Sąd Najwyższy i ustawa frankowa
Przez lata banki odpowiadały frankowiczom jednym zdaniem: „podpisał Pan umowę”. Potem przyszły rozstrzygnięcia, które zmieniły wszystko:
3 października 2019 r. – TSUE, C-260/18 (Dziubak): umowa pozbawiona nieuczciwych klauzul może upaść w całości, a Sąd nie może zastąpić ich przepisami ogólnymi.
15 czerwca 2023 r. – TSUE, C-520/21: bank nie może żądać od konsumenta wynagrodzenia za korzystanie z kapitału.
25 kwietnia 2024 r. – Sąd Najwyższy, III CZP 25/22 (uchwała składu całej Izby Cywilnej): umowy nie da się uzupełnić innym kursem, nieważną umowę rozlicza się według teorii dwóch kondykcji, a żadna ze stron nie może żądać wynagrodzenia za korzystanie z pieniędzy.
7 sierpnia 2026 r. – wchodzi w życie ustawa frankowa: po doręczeniu bankowi pozwu obowiązek spłaty rat zostaje wstrzymany z mocy prawa.
Dla Ekspertów ŻBK to były lata przełomów: ponad 1500 wygranych wyroków, 800 ugód, ponad 490 mln zł zwrotów i umorzeń dla Klientów, 9 postępowań przed TSUE i 56 spraw wygranych w Sądzie Najwyższym (dane własne ŻBK, stan na wrzesień 2026 r.).
Frank przebił 4,70 zł. Ten się śmieje, kto się śmieje ostatni
2 października 2026 r. frank znów przebija 4,70 zł – w trakcie notowań kosztuje ok. 4,72 zł. Średni kurs NBP w dwa dni rośnie o 7,6 grosza, do 4,6942 zł. Jeszcze w latach 2024–2025 frank kosztował zwykle 4,30–4,65 zł. W 2026 r. przebija 4,70 zł już trzeci raz – po marcu i lipcu.
Marek patrzy na notowania i pierwszy raz od 18 lat się uśmiecha. Dwa lata temu pozwał bank. Dziś kurs franka pracuje na niego. Oto dlaczego.
1. Nie płaci rat – z mocy ustawy
Od 7 sierpnia 2026 r. frankowicz, który pozwie bank, przestaje płacić raty z mocy samej ustawy. Obowiązek spłaty zostaje wstrzymany z chwilą doręczenia bankowi odpisu pozwu i trwa do prawomocnego zakończenia sprawy – bez wniosku o zabezpieczenie i bez czekania miesiącami na postanowienie Sądu. Brak wpłat nie jest niewykonaniem umowy, a bank nie może z tego powodu wypowiedzieć umowy ani zgłosić zaległości do BIK. Frank może kosztować 4,70 zł albo 5 zł – rata Marka wynosi zero.
2. Odda tylko to, co dostał – w złotych
Bank wypłacił Markowi 300 tys. zł. Po unieważnieniu umowy może żądać zwrotu tylko tej kwoty – nominalnie, w złotych. Bez przeliczania po dzisiejszym kursie i bez wynagrodzenia za korzystanie z kapitału. Gdyby umowa obowiązywała, każdy frank zadłużenia kosztowałby Marka 4,70 zł. Po unieważnieniu kurs franka przestaje mieć dla jego długu znaczenie.
Jednocześnie bank musi oddać wszystko, co Marek wpłacił: w złotych – to, co płacił w złotych, we frankach – to, co płacił we frankach.
3. Franki wracają – i są warte więcej, niż za nie zapłacił
W latach 2011–2024 Marek płacił raty we frankach kupowanych w kantorze. W latach 2011–2021 średni roczny kurs franka wynosił od 3,35 do 4,22 zł. Bank musi oddać mu te franki – z odsetkami ustawowymi za opóźnienie. Gdy je odzyska, wymieni je po ok. 4,70 zł. Na frankach kupionych w latach 2011–2014 zyska ponad złotówkę na każdym franku – na samej różnicy kursowej.
Jak odwróciła się sytuacja
Wtedy: frank drożeje – płaci frankowicz | Dziś: frank drożeje – płaci bank | |
|---|---|---|
Rata | rośnie z każdym groszem kursu | po doręczeniu pozwu wstrzymana z mocy ustawy |
Dług | rośnie razem z kursem franka | po unieważnieniu – tylko nominalny kapitał w złotych |
Franki wpłacone na raty | kupowane coraz drożej | wracają z odsetkami – każdy wart dziś ok. 4,70 zł |
Spread | zysk banku przy każdej racie | wraca do Klienta razem z ratami |
Ryzyko kursowe | w całości po stronie Klienta | po stronie banku |
Dlaczego banki mają powody do paniki
Mechanizm jest prosty. Dopóki umowa obowiązuje, bank ma w księgach należność we frankach – im droższy frank, tym więcej jest ona warta w złotych. Gdy Sąd unieważnia umowę, ta należność znika. Zostaje roszczenie o zwrot nominalnego kapitału w złotych. Różnica to strata banku – i rośnie z każdym groszem na kursie franka.
Do tego dochodzą zwroty rat (także we frankach, które przy mocnym franku kosztują bank więcej), odsetki ustawowe za opóźnienie i koszty procesów. Banki od lat zawiązują na sprawy frankowe rezerwy liczone w miliardach złotych – a mocny frank tylko podnosi stawkę.
Od 7 sierpnia 2026 r. każdy nowy pozew to dla banku wstrzymanie wpływów z rat od dnia doręczenia pozwu – bez wniosku i bez postanowienia Sądu. Nic dziwnego, że banki szukają ugód. Ugoda może być dobrym rozwiązaniem, ale tylko wtedy, gdy daje Ci więcej niż wyrok. Przy wysokim kursie franka stawka tej kalkulacji rośnie.
Dotkliwa i zasłużona kara? Tego wymaga prawo UE
To nie zemsta. To konsekwencja. Dyrektywa 93/13 stanowi, że nieuczciwe warunki nie wiążą konsumenta (art. 6 ust. 1), a państwa członkowskie muszą zapewnić skuteczne środki zapobiegające ich dalszemu stosowaniu (art. 7 ust. 1). TSUE wielokrotnie podkreślał, że sankcja ma działać odstraszająco. W wyroku C-520/21 Trybunał wprost wskazał, że przyznanie bankowi wynagrodzenia za korzystanie z kapitału osłabiałoby ten odstraszający skutek.
Bank, który przez lata przerzucał ryzyko na Klientów i zarabiał na spreadach, nie może dziś liczyć, że Sąd uratuje mu umowę albo dopłaci za kapitał. Gdyby mógł, nieuczciwe klauzule opłacałyby się zawsze. Dlatego mocny frank boli dziś banki – i tak ma być.
Masz kredyt we frankach? Co zrobić teraz
Nadal spłacasz kredyt. Pozwij bank. Od dnia doręczenia mu odpisu pozwu nie płacisz rat – z mocy ustawy, aż do prawomocnego wyroku. Ważne: do doręczenia pozwu obowiązek spłaty trwa, więc nie przerywaj spłat na własną rękę. Każdy miesiąc zwłoki to kolejna rata płacona po kursie wyższym niż przez 95% dni ostatnich 20 lat.
Spłaciłeś już kredyt. Spłata nie zamyka sprawy. Możesz żądać zwrotu wszystkich wpłat – w złotych i we frankach. Bank może żądać od Ciebie tylko zwrotu wypłaconego kapitału, więc po rozliczeniu zostaje Ci nadwyżka.
Spłacałeś raty we frankach. Żądaj zwrotu we frankach z odsetkami. Przy kursie ok. 4,70 zł odzyskane franki zwykle są warte więcej, niż za nie zapłaciłeś.
Bank proponuje ugodę. Nie podpisuj, zanim nie porównasz jej z wynikiem procesu. Eksperci ŻBK wynegocjowali już 800 ugód – wiedzą, kiedy ugoda się opłaca, a kiedy wyrok da więcej.
Ten się śmieje, kto się śmieje ostatni. Sprawdź, ile Ty możesz zyskać.Eksperci ŻBK przeanalizują Twoją umowę, policzą, ile możesz odzyskać, i poprowadzą sprawę tak, by raty przestały obciążać Twój budżet możliwie najszybciej: https://zyciebezkredytu.pl/kontakt/Ponad 1500 wygranych wyroków | 800 ugód | ponad 490 mln zł zwrotów i umorzeń | 9 postępowań przed TSUE | 56 spraw wygranych w SN |
FAQ – kurs franka i sprawy frankowe
Ile kosztuje frank w październiku 2026 r.?
2 października 2026 r. średni kurs NBP wyniósł 4,6942 zł, a w trakcie notowań frank przebił 4,70 zł (ok. 4,72 zł). To ok. 2,4 raza więcej niż w lipcu 2008 r., gdy kosztował 1,96 zł.
Czy po złożeniu pozwu frankowego mogę przestać płacić raty?
Tak. Od 7 sierpnia 2026 r. obowiązek spłaty rat zostaje wstrzymany z mocy ustawy z chwilą doręczenia bankowi odpisu pozwu – do prawomocnego zakończenia sprawy. Nie trzeba składać wniosku o zabezpieczenie. Do momentu doręczenia pozwu raty trzeba płacić.
Ile oddam bankowi po unieważnieniu umowy?
Tylko nominalną kwotę kapitału wypłaconą w złotych – bez przeliczania po dzisiejszym kursie franka i bez wynagrodzenia za korzystanie z kapitału (TSUE C-520/21, uchwała SN III CZP 25/22). Bank musi z kolei zwrócić Ci wszystko, co wpłaciłeś.
Czy bank zwróci mi franki, jeśli spłacałem raty w CHF?
Tak. Raty wpłacane we frankach możesz odzyskać we frankach, wraz z odsetkami ustawowymi za opóźnienie. Przy kursie ok. 4,70 zł odzyskane franki wymienisz korzystniej niż w latach, gdy kupowałeś je na raty.
Czy mogę pozwać bank, jeśli kredyt frankowy już spłaciłem?
Tak. Spłata kredytu nie odbiera prawa do odzyskania pieniędzy. Możesz żądać zwrotu wszystkich wpłat – w złotych i we frankach. Bank może żądać od Ciebie tylko zwrotu wypłaconego kapitału, więc po rozliczeniu zostaje Ci nadwyżka.
Czy przy wysokim kursie franka opłaca się ugoda z bankiem?
Ugoda może się opłacać, ale zawsze porównaj ją z wynikiem procesu. Przy kursie powyżej 4,70 zł różnica między tym, czego chce bank, a tym, co oddasz po unieważnieniu umowy, jest szczególnie duża. Sprawdź ofertę banku z Ekspertami ŻBK, zanim ją podpiszesz.