|
Nie możesz przeczytać? Skorzystaj z odtwarzacza i posłuchaj!
Getting your Trinity Audio player ready...
|
Najważniejsze fakty
|
Rok 2008. Mieszkanie dla syna i kredyt, który „nie mógł” być problemem
Wiosną 2008 r. rodzina Z. z Wielkopolski – rodzice i dorosły syn – podpisała z bankiem umowę kredytu na cele mieszkaniowe. Cel był prosty i bardzo ludzki: własne mieszkanie dla syna w Poznaniu. Kwota: 263 000 zł. Okres: 30 lat – 360 miesięcy, 359 rat, ostatnia w maju 2038 r. Marża 2,25 punktu procentowego, oprocentowanie w dniu podpisania 5,06 proc.
Sercem umowy był mechanizm, który dziś sądy w całej Polsce uznają za nieuczciwy. Kwota kredytu wypłacona w złotych była przeliczana na franki szwajcarskie po kursie kupna z tabeli banku. Każda rata – wyrażona w CHF – była z powrotem przeliczana na złote po kursie sprzedaży z tej samej tabeli. Umowa nie zawierała ani jednego obiektywnego kryterium ustalania tych kursów. Bank ustalał je sam, a kredytobiorcy poznawali wysokość raty po fakcie. Tożsame klauzule z wzorców innych banków trafiły w kolejnych latach do rejestru klauzul niedozwolonych.
Nikt w 2008 r. nie wytłumaczył rodzinie Z., że podpisuje nieograniczone ryzyko kursowe na trzy dekady. W dokumentach, które później analizowaliśmy, nie ma śladu rzetelnej informacji o tym, co stanie się z saldem, gdy frank podrożeje o 50, 80 czy 100 proc.
Lata 2019–2020. Wypowiedzenie, pozew i wyrok, który zapadł w ciszy
Rodzina spłacała kredyt przez lata. Gdy pojawiły się problemy finansowe, wpłaty ustały. W lutym 2019 r. bank wypowiedział umowę i zażądał spłaty całego zadłużenia: 94 587,46 CHF. Miesiąc później „przewalutował” wierzytelność na złote. Jesienią 2019 r. wezwanie do zapłaty opiewało już na 372 563,49 zł.
Warto zatrzymać się przy jednej liczbie. Sam zaległy kapitał bank wyliczył na 360 088,97 zł. Rodzina pożyczyła 263 000 zł i przez lata spłacała raty – a według banku nadal była winna o blisko 100 tys. zł więcej, niż kiedykolwiek otrzymała. Tak działa klauzula waloryzacyjna oparta na tabeli kursowej banku.
Pozew trafił do Sądu Okręgowego w Poznaniu. Odpis pozwu doręczono kredytobiorcom 28 stycznia 2020 r. Rodzina nie odpowiedziała. Nie z wyrachowania – ze strachu, przeciążenia i z braku wiedzy, że w ogóle ma się czym bronić. W naszej praktyce to najczęstszy scenariusz przegranej z bankiem: nie zła obrona, lecz jej brak.
25 marca 2020 r., w pierwszych tygodniach pandemii, Sąd wydał wyrok zaoczny: 361 219,89 zł z odsetkami ustawowymi za opóźnienie, 18 078 zł kosztów procesu i rygor natychmiastowej wykonalności. Sprzeciwu nie było. Wyrok się uprawomocnił.
Najbardziej gorzki jest szczegół, który po latach wychwycił Sąd Najwyższy: ten sam Sąd wcześniej uznał, że nie ma podstaw do wydania nakazu zapłaty w postępowaniu upominawczym, bo dostrzegł wątpliwości co do postanowień umowy. A potem, nie badając treści umowy, zasądził wszystko, czego bank żądał. W uzasadnieniu sporządzonym już na potrzeby skargi nadzwyczajnej Sąd Okręgowy tłumaczył, że:
„badanie abuzywności postanowień zawartej pomiędzy stronami umowy kredytowej z urzędu, bez przesłuchania pozwanych jest wręcz niemożliwe”
a kredytobiorcy – skoro pozew doręczono im już po głośnym wyroku TSUE w sprawie Dziubak (C-260/18) – „mogli mieć już zatem przypuszczenie, że zawarta przez nich umowa kredytu może zawierać postanowienia niedozwolone” i powinni byli działać sami. Innymi słowy: to konsument miał wiedzieć to, czego Sąd nie sprawdził.
Komornik. Dwa pokolenia, jedno zagrożenie
Bank skierował wyrok do egzekucji. Komornik zajął poznańskie mieszkanie, które było celem kredytu. To nie zaspokoiło roszczenia, więc realna stała się egzekucja z ostatniego mieszkania rodziców. W praktyce oznaczało to, że dwa pokolenia jednej rodziny mogły zostać bez dachu nad głową z powodu umowy, której nikt nigdy nie sprawdził pod kątem uczciwości.
Gdy rodzina Z. trafiła do Życie Bez Kredytu, zwykłe drzwi były już zamknięte. Termin na sprzeciw od wyroku zaocznego minął dawno, a apelacja pozwanemu od takiego wyroku nie przysługuje. Zostało jedno, nadzwyczajne narzędzie – którego konsument nie może użyć samodzielnie.
Skarga nadzwyczajna – drzwi, których konsument sam nie otworzy
Skarga nadzwyczajna (art. 89–95 ustawy o Sądzie Najwyższym) pozwala uchylić prawomocne orzeczenie sądu powszechnego, jeżeli narusza ono konstytucyjne zasady, wolności lub prawa człowieka, rażąco narusza prawo albo opiera się na ustaleniach sprzecznych z dowodami, nie da się go wzruszyć w żadnym innym trybie – a uchylenie jest konieczne dla zapewnienia zgodności z zasadą demokratycznego państwa prawnego urzeczywistniającego zasady sprawiedliwości społecznej. Termin: 5 lat od uprawomocnienia się orzeczenia.
Haczyk jest jeden, ale zasadniczy: skargi nie wnosi strona. Wnoszą ją wyłącznie uprawnione organy – przede wszystkim Prokurator Generalny i Rzecznik Praw Obywatelskich, a w zakresie swojej właściwości m.in. Rzecznik Finansowy i Prezes UOKiK. Konsument może jedynie złożyć wniosek i przekonać organ, że sprawa zasługuje na skargę. Do Biura Rzecznika wpływa takich wniosków tak wiele, że – jak sam Rzecznik napisał w tej sprawie – oczekiwanie liczy się w latach.
Dlatego w ŻBK przyjęliśmy zasadę, którą stosujemy do dziś: do Rzecznika nie piszemy prośby o pomoc. Piszemy gotową skargę.
13 października 2021 r. Wniosek Ekspertów ŻBK do Rzecznika
O godzinie 17:18 adw. Patryk Szpura, Ekspert ŻBK i pełnomocnik rodziny Z., złożył przez formularz elektroniczny Biura RPO wniosek o skierowanie skargi nadzwyczajnej od wyroku zaocznego oraz o wstrzymanie jego wykonania. Dwanaście stron wniosku i dwanaście załączników: pełnomocnictwa, umowa, ogólne warunki kredytowania, aneksy, wypowiedzenie, wyrok, zawiadomienie o wszczęciu egzekucji, zajęcie wierzytelności, obwieszczenie i postanowienia dotyczące zajętego mieszkania.
Wniosek zbudowaliśmy tak, żeby Rzecznik nie musiał niczego szukać:
Precedens własny Rzecznika. Wskazaliśmy, że sytuacja rodziny Z. jest analogiczna do sprawy, w której RPO wniósł już swoją 78. skargę nadzwyczajną – od nakazu zapłaty wydanego przeciwko frankowiczom bez zbadania klauzul. Pokazaliśmy Rzecznikowi, że tę drogę już raz przeszedł.
Klauzule zacytowane co do przecinka. Sześć postanowień umowy i ogólnych warunków kredytowania (m.in. § 2 ust. 2, § 4 ust. 1a, § 9 ust. 2 i 6, § 12 ust. 2 umowy oraz § 5 ust. 4 OWKM) – każde zestawione z wpisami do rejestru klauzul niedozwolonych o tożsamej treści.
Obowiązek badania z urzędu. Orzecznictwo TSUE, które nakazuje sądowi krajowemu samodzielnie zbadać nieuczciwość warunków także wtedy, gdy konsument milczy: Océano Grupo, Pannon, Kásler, Van Hove, Andriciuc, Gutiérrez Naranjo, Radlinger, Banco Primus, Aziz – oraz teza TSUE dotycząca wprost wyroków zaocznych przeciwko konsumentom w polskiej sprawie C-495/19. Do tego uchwały Sądu Najwyższego III CZP 62/07 i III CZP 29/17.
Podstawy konstytucyjne. Art. 2 (państwo prawne), art. 45 (prawo do sądu), art. 64 (ochrona własności) i art. 76 Konstytucji (ochrona konsumentów) oraz art. 6 Europejskiej Konwencji Praw Człowieka.
Człowiek, nie sygnatura. Opisaliśmy, czym dla tej rodziny jest egzekucja: zajęte mieszkanie, groźba utraty drugiego, dwa pokolenia zagrożone bezdomnością i paraliż decyzyjny wywołany stresem oraz brakiem wiedzy o własnych prawach.
To nie jest formalność. Wniosek do RPO jest w praktyce projektem skargi nadzwyczajnej. Im mniej pracy zostawia się Rzecznikowi, tym większa szansa, że sprawa nie utknie.
Trzy i pół roku czekania – i dlaczego nie wolno było go przerwać rezygnacją
Przez dwa i pół roku Biuro RPO nie podjęło w sprawie żadnej widocznej czynności. Dopiero 17 kwietnia 2024 r. Rzecznik poinformował, że zwrócił się do Sądu o akta sprawy, przepraszając za „długi czas oczekiwania na rozpoznanie wniosku spowodowany znaczną liczbą spraw”.
4 września 2024 r. przyszło pismo, na którym w wielu kancelariach sprawa by się skończyła: Rzecznik zapytał, czy wniosek „pozostaje aktualny”, i zażądał jego uzupełnienia – o informację o stanie czterech postępowań egzekucyjnych, o kopie dokumentacji komorniczej oraz o ustalenie, czy czwarta współkredytobiorczyni jest zainteresowana skargą i pod jakim adresem mieszka. „Dopiero po uzupełnieniu wniosku (…) Rzecznik Praw Obywatelskich podejmie dalsze czynności w sprawie”. Zespół ŻBK skompletował i przekazał wszystko, o co poprosił Rzecznik.
27 marca 2025 r. Biuro RPO poinformowało krótko: „Rzecznik Praw Obywatelskich wniósł skargę nadzwyczajną od ww. orzeczenia”.
Zwracamy uwagę na kalendarz. Wyrok zaoczny uprawomocnił się w 2020 r. Skarga wpłynęła w marcu 2025 r. – w ostatnich miesiącach pięcioletniego terminu z art. 89 § 3 ustawy o SN. Sąd Najwyższy potwierdził to wprost: „Skarga została złożona przed upływem pięcioletniego terminu”. Gdyby wniosek był niekompletny, gdyby na wezwanie z września 2024 r. nikt nie odpowiedział albo odpowiedział z opóźnieniem, prawomocny wyrok na 361 tys. zł zostałby z rodziną Z. na zawsze.
9 września 2026 r. Sąd Najwyższy: „bierna postawa strony pozwanej tej powinności nie uchyla”
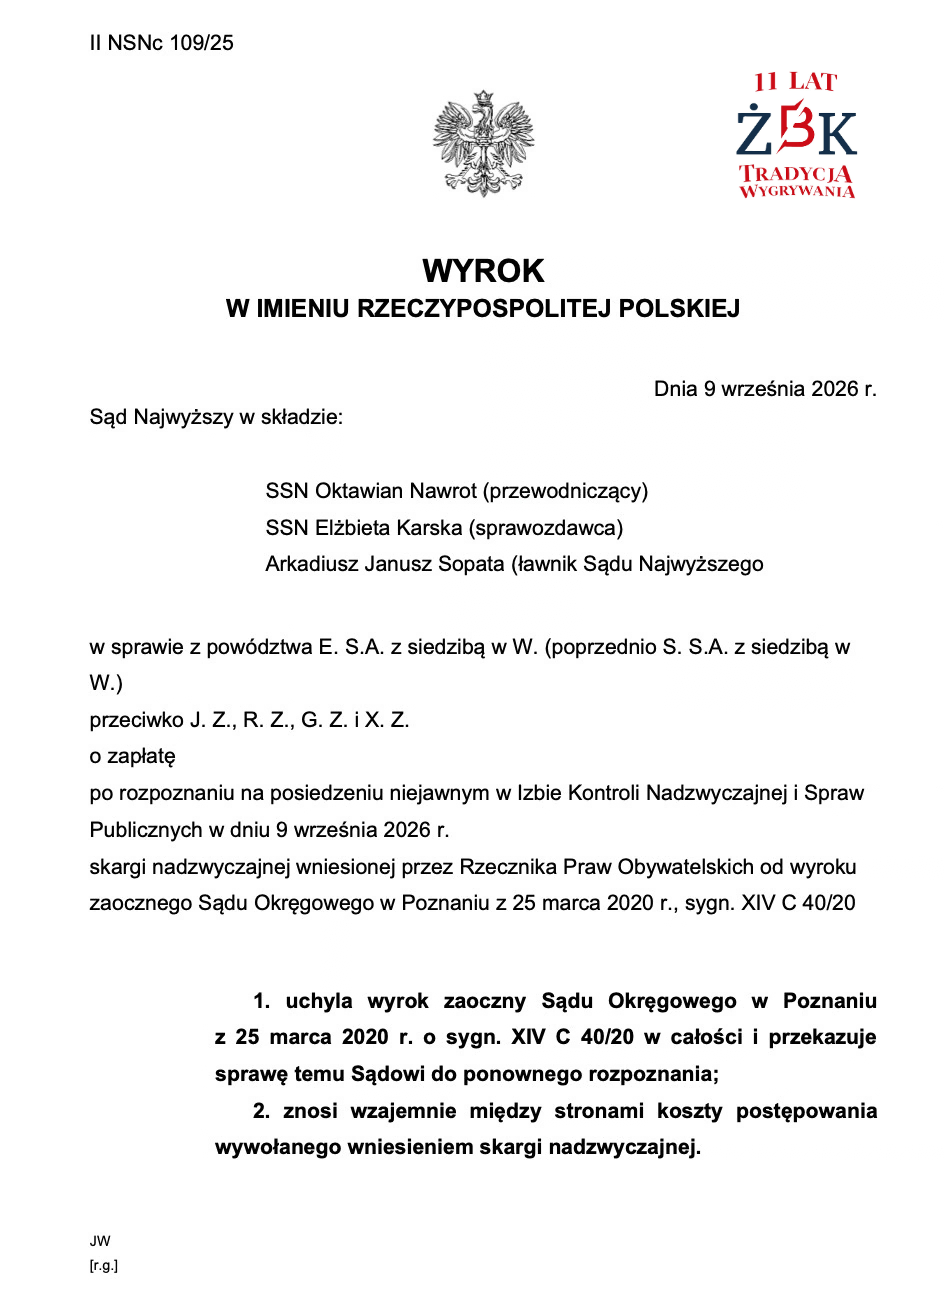
Sąd Najwyższy w Izbie Kontroli Nadzwyczajnej i Spraw Publicznych, w składzie SSN Oktawian Nawrot (przewodniczący), SSN Elżbieta Karska (sprawozdawca) i ławnik SN Arkadiusz Janusz Sopata, rozpoznał skargę na posiedzeniu niejawnym. Bank domagał się jej oddalenia w całości. Sąd Najwyższy uwzględnił ją w całości. Oto siedem tez z uzasadnienia, które każdy kredytobiorca z prawomocnym wyrokiem powinien znać:
Art. 76 Konstytucji to pełnoprawna podstawa skargi nadzwyczajnej. Ochrona konsumenta nie jest tylko postulatem dla ustawodawcy – wiąże także sądy powszechne w konkretnej sprawie. Sąd Najwyższy przypomniał za Trybunałem Konstytucyjnym: „Ochrona konsumenta nie oznacza protekcjonistycznego faworyzowania konsumenta przez władzę, lecz działania na rzecz zrekompensowania braku jego wiedzy i orientacji”.
Sąd bada klauzule z urzędu – zawsze, gdy roszczenie przedsiębiorcy wynika z umowy z konsumentem. „Bierna postawa strony pozwanej w toku postępowania sądowego tej powinności nie uchyla”. To jedno zdanie przekreśla całą argumentację Sądu Okręgowego o „biernych” kredytobiorcach.
Zaniechanie tego badania to rażące naruszenie Konstytucji. Sąd Najwyższy: pozwani „zostali de facto pozbawieni, przysługującej im jako konsumentom, należytej ochrony sądowej”.
Sąd wiedział, że ma wątpliwości – i je zignorował. Wcześniejsze zarządzenie o braku podstaw do wydania nakazu zapłaty „winno co najmniej skłonić sąd orzekający do pogłębionej analizy w tym zakresie”.
Dyrektywa 93/13 sięga także prawomocnych wyroków. Powołując wyroki TSUE Aziz (C-415/11) i Banco Primus (C-421/14) – te same, które wskazaliśmy we wniosku – Sąd Najwyższy uznał, że ocena nieuczciwości warunków, których nikt wcześniej nie zbadał, musi być możliwa w trybie nadzwyczajnego wzruszania prawomocnych orzeczeń, bo inaczej „ochrona konsumenta byłaby tylko częściowa i niedostateczna”.
Upływ ponad pięciu lat od uprawomocnienia nie chroni wadliwego wyroku. Choć w chwili orzekania minęło już więcej niż pięć lat, Sąd Najwyższy nie poprzestał na stwierdzeniu naruszenia prawa, lecz uchylił wyrok – bo ochrona konsumenta jako strony strukturalnie słabszej „przemawia za wydaniem orzeczenia, o jakim mowa w art. 91 § 1 u.SN”.
Jasna instrukcja dla Sądu Okręgowego. Przy ponownym rozpoznaniu Sąd „powinien dokonać oceny abuzywności postanowień umowy kredytu i określić konsekwencje dla stosunku prawnego łączącego strony niezwiązania pozwanych będących konsumentami klauzulami abuzywnymi”.
W ważeniu wartości Sąd Najwyższy postawił naprzeciw siebie stabilność prawomocnych wyroków oraz ochronę konsumenta i zasadę zaufania obywatela do państwa. Wygrała ta druga strona.
Kalendarium sprawy
Data | Co się wydarzyło |
|---|---|
30.05.2008 | Umowa kredytu na 263 000 zł waloryzowanego kursem CHF z tabeli banku; cel: mieszkanie w Poznaniu dla syna. |
04.02.2019 | Bank wypowiada umowę i żąda spłaty 94 587,46 CHF w 30 dni. |
14.03.2019 | Bank przewalutowuje wierzytelność na złote. |
30.10.2019 | Wezwanie do zapłaty 372 563,49 zł, w tym 360 088,97 zł „kapitału”. |
28.01.2020 | Doręczenie odpisu pozwu; rodzina nie składa odpowiedzi na pozew. |
25.03.2020 | Wyrok zaoczny Sądu Okręgowego w Poznaniu (XIV C 40/20): 361 219,89 zł z odsetkami i 18 078 zł kosztów; rygor natychmiastowej wykonalności; brak sprzeciwu – prawomocność. |
2020–2021 | Egzekucja komornicza; zajęcie mieszkania; zagrożenie dla drugiego mieszkania rodziny. |
13.10.2021 | Wniosek Ekspertów ŻBK do RPO o wniesienie skargi nadzwyczajnej i wstrzymanie wykonania wyroku. |
17.04.2024 | RPO informuje o wystąpieniu do Sądu o akta sprawy. |
04.09.2024 | RPO wzywa do potwierdzenia aktualności i uzupełnienia wniosku; ŻBK uzupełnia dokumentację. |
27.03.2025 | RPO wnosi skargę nadzwyczajną do Sądu Najwyższego. |
09.09.2026 | Wyrok SN II NSNc 109/25: uchylenie wyroku zaocznego w całości i przekazanie sprawy do ponownego rozpoznania. |
30.09.2026 | Doręczenie pełnomocnikowi odpisu wyroku z uzasadnieniem. |
Co ten wyrok zmienia dla naszych Klientów
Wyrok zaoczny z 2020 r. przestał istnieć. Sprawa wraca do Sądu Okręgowego w Poznaniu, który tym razem będzie miał przed sobą pełną obronę: zarzut nieważności umowy w całości, wyliczenia rozliczeń stron i orzecznictwo TSUE, które od 2020 r. tylko się umocniło. Bank musi udowodnić swoje roszczenie od nowa – na podstawie umowy, której klauzule Sąd Najwyższy kazał wreszcie zbadać.
Zmienia się też sytuacja egzekucyjna. Orzeczenie, na którym oparto klauzulę wykonalności, zostało uchylone, co otwiera drogę do umorzenia postępowania egzekucyjnego na wniosek dłużnika (art. 825 pkt 2 k.p.c.). Dla rodziny Z. to rzecz konkretna: mieszkanie przestaje być przedmiotem egzekucji prowadzonej na podstawie wadliwego tytułu.
Dla Ekspertów ŻBK to kolejne – już ponad pięćdziesiąte – zwycięstwo przed Sądem Najwyższym. Ale zwycięstwo szczególne: pokazuje, że sprawę można wygrać także wtedy, gdy według wszystkich reguł procedury jest już przegrana.
Co to oznacza dla Ciebie, jeśli masz prawomocny wyrok lub nakaz zapłaty na rzecz banku
Stanowisko Fundacji Życie Bez Kredytu jest jednoznaczne: każdy wyrok zaoczny i każdy nakaz zapłaty wydany przeciwko konsumentowi bez zbadania klauzul umownych jest obarczony wadą, którą Sąd Najwyższy opisał w sprawie II NSNc 109/25. Takich orzeczeń zapadły w Polsce tysiące – w postępowaniu upominawczym, nakazowym, elektronicznym i zaocznym – i wiele z nich nadal jest egzekwowanych.
Zanim uznasz, że jest za późno, sprawdź pięć rzeczy:
Kiedy orzeczenie się uprawomocniło. Skargę nadzwyczajną można wnieść w ciągu 5 lat od tej daty – a każdy miesiąc zwłoki działa na Twoją niekorzyść, bo organ potrzebuje czasu na analizę akt.
Czy Sąd zbadał umowę. Jeśli wyrok zapadł bez rozprawy, bez Twojej odpowiedzi albo jako nakaz zapłaty, niemal na pewno nie.
Czy zawarłeś umowę jako konsument. Kredyt na mieszkanie, dom, działkę czy remont – tak. Kredyt firmowy wymaga osobnej analizy.
Czy masz dokumenty. Umowa, regulamin lub OWKM, aneksy, wypowiedzenie, wyrok lub nakaz z klauzulą wykonalności, korespondencja z komornikiem.
Do kogo pójść. RPO, Prokurator Generalny, Rzecznik Finansowy, Prezes UOKiK – każdy z tych organów może wnieść skargę, ale żaden nie zrobi tego na podstawie ogólnej prośby. Wniosek musi być gotową skargą z dowodami.
Sześć lat egzekucji, trzy i pół roku oczekiwania na Rzecznika, półtora roku w Sądzie Najwyższym. To długa droga. Ale na jej końcu jest wyrok, który mówi bankom i sądom to samo, co my powtarzamy od jedenastu lat: umowy z konsumentem nie wolno egzekwować bez sprawdzenia, czy jest uczciwa.
Najczęstsze pytania (FAQ)
Czym jest skarga nadzwyczajna i kto może ją wnieść?
To nadzwyczajny środek zaskarżenia prawomocnych orzeczeń sądów powszechnych i wojskowych, uregulowany w art. 89–95 ustawy o Sądzie Najwyższym. Wnoszą ją wyłącznie uprawnione organy: Prokurator Generalny, Rzecznik Praw Obywatelskich, a w zakresie swojej właściwości m.in. Rzecznik Finansowy, Prezes UOKiK, Rzecznik Praw Dziecka czy Rzecznik Małych i Średnich Przedsiębiorców. Konsument składa do organu wniosek o wniesienie skargi – i to od jakości tego wniosku w praktyce zależy, czy skarga powstanie.
Jaki jest termin na skargę nadzwyczajną od wyroku w sprawie kredytu?
Pięć lat od uprawomocnienia się orzeczenia (art. 89 § 3 ustawy o SN); jeżeli od orzeczenia wniesiono skargę kasacyjną – rok od jej rozpoznania. W sprawie naszych Klientów Rzecznik zdążył w końcówce tego terminu, a Sąd Najwyższy uchylił wyrok mimo upływu ponad pięciu lat od uprawomocnienia, uznając, że wymaga tego konstytucyjna ochrona konsumenta.
Czy Sąd musi badać klauzule abuzywne, jeśli nie odpowiedziałem na pozew banku?
Tak. Sąd Najwyższy w sprawie II NSNc 109/25 stwierdził, że sąd rozpoznający sprawę z umowy między przedsiębiorcą a konsumentem ma obowiązek z urzędu zbadać nieuczciwy charakter jej postanowień, a „bierna postawa strony pozwanej w toku postępowania sądowego tej powinności nie uchyla”. Wyrok zaoczny wydany bez tej kontroli rażąco narusza art. 76 Konstytucji.
Co dzieje się z egzekucją komorniczą po uchyleniu wyroku przez Sąd Najwyższy?
Orzeczenie, na którym oparto klauzulę wykonalności, przestaje istnieć. Na wniosek dłużnika komornik umarza postępowanie egzekucyjne (art. 825 pkt 2 k.p.c.). Sprawa wraca do sądu pierwszej instancji, który rozpoznaje ją od nowa – tym razem z obowiązkiem zbadania umowy i z pełną obroną konsumenta.
Ile trwa droga od wniosku do Rzecznika do wyroku Sądu Najwyższego?
W opisanej sprawie: wniosek złożono 13 października 2021 r., Rzecznik wniósł skargę 27 marca 2025 r., a Sąd Najwyższy orzekł 9 września 2026 r. – niemal pięć lat. Ten czas skraca kompletny wniosek, natychmiastowa odpowiedź na każde wezwanie organu oraz równoległe działania w postępowaniu egzekucyjnym, które chronią majątek do czasu rozstrzygnięcia.
Czy skarga nadzwyczajna dotyczy tylko kredytów frankowych?
Nie. Dotyczy każdego prawomocnego orzeczenia, które narusza konstytucyjne prawa lub rażąco narusza prawo – a więc także nakazów zapłaty i wyroków w sprawach kredytów złotowych z WIBOR-em, pożyczek i kredytów konsumenckich objętych sankcją kredytu darmowego czy wierzytelności odkupionych przez fundusze. W sprawach konsumenckich kluczowe jest wykazanie, że sąd nie zbadał klauzul z urzędu, choć miał taki obowiązek.